

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้23 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ6 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน3 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่2 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท2 รายการ
- โครงสร้างรายได้4 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ3 รายการ
- การวิจัยและพัฒนา2 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ4 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ข้อมูลผลิตภัณฑ์ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน3 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน)
โทรศัพท์
0-2483-8888
เว็บไซต์
www.muangthaicap.com
อีเมล
www.muangthaicap.com
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทฯ มีนโยบายการจ่ายเงินปันผลในอัตราไม่เกินร้อยละ 50 ของกำไรสุทธิจากงบการเงินเฉพาะกิจการของบริษัทฯ และบริษัทย่อยในแต่ละปี ภายหลังการหักภาษีเงินได้นิติบุคคลและการจัดสรรทุนสำรองตามกฎหมาย รวมถึงขาดทุนสะสมยกมาแล้ว (ถ้ามี) โดยการจ่ายเงินปันผลต้องได้รับอนุมัติจากที่ประชุมผู้ถือหุ้น ทั้งนี้ คณะกรรมการบริษัทฯ อาจพิจารณาจ่ายเงินปันผลระหว่างกาลให้แก่ผู้ถือหุ้นได้เป็นครั้งคราว เมื่อเห็นว่าบริษัทฯ มีผลกำไรและฐานะทางการเงินเพียงพอสมควร และเมื่อมีการจ่ายเงินปันผลแล้ว จะรายงานให้ที่ประชุมผู้ถือหุ้นรับทราบในการประชุมคราวถัดไป
อย่างไรก็ตาม การจ่ายเงินปันผลอาจมีการเปลี่ยนแปลง ขึ้นอยู่กับแผนการขยายธุรกิจ สภาพคล่อง ความจำเป็นในการใช้เงินทุนหมุนเวียนเพื่อบริหารกิจการ และการขยายธุรกิจของบริษัทฯ รวมถึงภาวะเศรษฐกิจและความเหมาะสมอื่น ๆ ในอนาคต
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| 3.17 | 2.77 | 2.31 | 2.4 | 2.33 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.29 | 0.25 | 0.21 | 0.95 | 0.37 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.29 | 0.25 | 0.21 | 0.95 | 0.37 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 9.15 | 9.02 | 9.09 | 39.58 | 15.88 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
บริษัทฯ ยังคงมุ่งมั่นดำเนินธุรกิจในฐานะผู้ให้บริการทางการเงินที่ยึดมั่นในมาตรฐานระดับสากล ภายใต้หลักการกำกับดูแลกิจการที่ดี ความโปร่งใส และความรับผิดชอบต่อสังคมและสิ่งแวดล้อม เพื่อสร้างการเติบโตอย่างมั่นคงและยั่งยืนในระยะยาว
ในฐานะประธานกรรมการบริษัทฯ ที่ให้ความสำคัญกับบทบาทในการกำกับดูแลและกำหนดทิศทางเชิงกลยุทธ์ขององค์กร โดยมุ่งเน้นการบูรณาการแนวคิดด้านความยั่งยืน (ESG) เข้ากับกระบวนการตัดสินใจและการดำเนินงานในทุกระดับ ตั้งแต่การดำเนินธุรกิจอย่างมีจริยธรรมการบริหารจัดการความเสี่ยงอย่างรอบคอบ ไปจนถึงการสร้างคุณค่าให้แก่ผู้มีส่วนได้เสียทุกกลุ่มอย่างสมดุล
ในขณะเดียวกัน บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ได้เดินหน้าขับเคลื่อนการเปลี่ยนผ่านสู่ยุคดิจิทัล ด้วยการนำเทคโนโลยีและข้อมูลมาใช้ในการยกระดับประสิทธิภาพการดำเนินงาน การพัฒนากระบวนการให้บริการ และการเสริมสร้างศักยภาพในการบริหารความเสี่ยง เพื่อให้สามารถตอบสนองต่อความต้องการของลูกค้าได้อย่างเหมาะสม รวดเร็ว และปลอดภัยยิ่งขึ้น
บริษัทฯ ได้ให้ความสำคัญกับการขยายโอกาสทางธุรกิจในระดับสากล ผ่านการเข้าถึงแหล่งเงินทุนและความร่วมมือกับพันธมิตรระดับโลก เพื่อเสริมสร้างความแข็งแกร่งทางการเงินและเพิ่มขีดความสามารถในการแข่งขันในระยะยาว ควบคู่กับการดำเนินธุรกิจอย่างรับผิดชอบต่อผู้มีส่วนได้เสียทุกฝ่าย บนหลักการบริหารจัดการที่โปร่งใส เป็นธรรม และตรวจสอบได้ ทั้งนี้ คณะกรรมการบริษัทฯ และฝ่ายบริหารยังคงร่วมมือกันอย่างใกล้ชิดในการขับเคลื่อนองค์กรให้เติบโตอย่างมั่นคงและยั่งยืน สร้างคุณค่าให้แก่ผู้ถือหุ้นและสังคมอย่างต่อเนื่อง
(พลเรือเอกอภิชาติ เพ็งศรีทอง)
ประธานกรรมการ
วิสัยทัศน์
เราจะดำรงความเป็นผู้นำอันดับ 1 ในธุรกิจไมโครไฟแนนซ์
พันธกิจ
ขยายพื้นที่การให้บริการให้ครอบคลุมทุกพื้นที่และทุกภูมิภาคทั่วประเทศ โดยดำเนินการเปิดทั้งสาขาใหญ่สายาย่อยและศูนย์บริการ
ส่วนแบ่งการตลาดอันดับ 1 ในแต่ละพื้นที่ที่บริษัทฯ เปิดดำเนินการและฐานลูกค้าจะต้องเพิ่มขึ้นทุกปี
พนักงานของบริษัทฯ ต้องมีผลงานที่คิดจากยอดปล่อยสินเชื่อ คิดเป็นค่าเฉลี่ยต่อคนสูงที่สุดในธุรกิจเดียวกัน
ให้ความสำคัญกับการควบคุมดูแลการบริหารงานภายใน และยึดตัวเลขมาตรฐาน 40 หลัก เป็นแนวทางในการดำเนินงาน
ให้บริการที่เป็นเลิศ และสร้างความพึงพอใจแก่ลูกค้าสูงสุด
ค่านิยม
ซื่อสัตย์สุจริต / ทุ่มเทเพื่องาน / ทัศนคติดี / สามัคคีรวมใจ / ระเบียบวินัยเคร่งครัด
วัตถุประสงค์
บริษัทฯ มุ่งเน้นการเติบโตด้วยการขยายฐานลูกค้าผ่านการขยายสาขาเพื่อให้ครอบคลุมทั่วถึงทุกพื้นที่ในประเทศ โดยมีเป้าหมายเพื่อช่วยพัฒนาการเข้าถึงทางการเงิน (Financial Inclusion) ให้แก่ประชาชนที่ขาดโอกาสในการเข้าถึงแหล่งเงินทุนจากสถาบันการเงิน ให้สามารถเข้าถึงแหล่งเงินทุนทางเลือกได้ด้วยต้นทุนทางการเงินที่เป็นธรรมและโปร่งใส ทั้งนี้บริษัทฯ มีความเชื่อมั่นว่าการกระจายการเข้าถึงทางการเงินให้แก่ประชาชนเป็นการช่วยลดความเหลื่อมล้ำทางการเงินในประเทศซึ่งเป็นรากฐานสำคัญของระบบเศรษฐกิจอย่างยั่งยืน
เป้าหมาย
บริษัทฯ มุ่งส่งมอบโอกาสทางการเงินให้แก่สังคมไทยอย่างทั่วถึงและเท่าเทียม พร้อมขับเคลื่อนธุรกิจไปสู่วิสัยทัศน์แห่งการเป็นผู้นำอันดับหนึ่งในธุรกิจไมโครไฟแนนซ์ ด้วยแผนกลยุทธ์ที่ชัดเจน เพื่อขยายการบริการที่เป็นมาตรฐานสากลให้ครอบคลุมทุกภูมิภาคของประเทศ สร้างความพึงพอใจสูงสุดให้แก่ลูกค้า ร่วมเป็นกลไกสำคัญในการยกระดับมาตรฐานการเงินของประเทศ พร้อมสร้างรากฐานความมั่นคงและยกระดับคุณภาพชีวิตของคนไทยทั่วประเทศอย่างยั่งยืน
กลยุทธ์การดำเนินธุรกิจ
ดำรงความผู้นำอันดับหนึ่งในธุรกิจไมโครไฟแนนซ์ เป็นต้นแบบของการส่งมอบแหล่งเงินทุนคุณภาพและขยายโอกาสทางเศรษฐกิจให้กับประชาชนทุกระดับ ลดความเหลื่อมล้ำในการเข้าถึงบริการทางการเงิน พร้อมทั้งดำเนินธุรกิจด้วยหลักธรรมาภิบาล โปร่งใส และรับผิดชอบต่อสังคมเพื่อขับเคลื่อนเศรษฐกิจไทยให้เติบโตอย่างยั่งยืน
มุ่งขยายสาขาให้ครอบคลุมทั่วประเทศ เพื่อส่งมอบโอกาสในการเข้าถึงบริการทางการเงินที่มีคุณภาพในมาตรฐานระดับโลกครอบคลุมในทุกกลุ่มอาชีพ ทุกเพศอย่างเท่าเทียม ตั้งแต่ระดับชุมชนจนถึงทุกภูมิภาคใน 77 จังหวัดทั่วประเทศ สร้างการเติบโตทางการเงินที่มั่นคงและยั่งยืนในการประกอบอาชีพ ยกระดับเศรษฐกิจท้องถิ่นและพัฒนาคุณภาพชีวิตในระยะยาว
รักษาคุณภาพพอร์ตสินเชื่อ ด้วยการบริหารจัดการหนี้อย่างมีประสิทธิภาพควบคู่ไปกับการให้บริการสินเชื่อที่รัดกุม เพื่อควบคุมระดับหนี้ที่ไม่ก่อให้เกิดรายได้ให้อยู่ในเกณฑ์ที่เหมาะสม และเพิ่มเสถียรภาพของพอร์ตสินเชื่อ มุ่งเน้นการลดภาวะการขาดทุนจากการขายทรัพย์สินรอการขาย (รถยึด) พร้อมเร่งระบายทรัพย์สินที่ได้มาจากลูกค้าออกสู่ตลาดให้มากที่สุด เพื่อลดภาระค่าใช้จ่ายในการตั้งสำรองหนี้สูญและรักษาสมดุลระหว่างการเติบโตของพอร์ตสินเชื่อกับความมั่นคงทางการเงินของบริษัทฯ ในระยะยาว
พัฒนานวัตกรรมและผลิตภัณฑ์ ให้ตอบโจทย์ความต้องการของลูกค้าที่หลากหลายทั้งช่องทางออนไลน์และออฟไลน์อย่างครอบคลุม เพิ่มขีดความสามารถในการรักษาฐานลูกค้า รวมถึงยกระดับประสบการณ์การบริการทางการเงินให้มีประสิทธิภาพ สะดวก รวดเร็ว ปลอดภัยต่อผู้ใช้บริการในยุคดิจิทัล เพื่อประโยชน์ด้านการวิเคราะห์และต่อยอดผลิตภัณฑ์ใหม่ของบริษัทฯ ในอนาคต
ทบทวนและปรับปรุงนโยบายหรือแผนการดำเนินงานอย่างสม่ำเสมอ เพื่อรักษาความสามารถในการแข่งขันให้สอดคล้องกับการเปลี่ยนแปลงของสภาพแวดล้อมทางธุรกิจ ลดความเสี่ยงที่อาจส่งผลกระทบต่อองค์กร พร้อมทั้งเสริมสร้างความเชื่อมั่นให้กับผู้มีส่วนได้เสียทุกภาคส่วน โดยมุ่งมั่นสร้างความมั่นคงในการเติบโตทางธุรกิจผ่านกระบวนการบริหารจัดการที่มีประสิทธิภาพและยึดมั่นในหลักจริยธรรมทางธุรกิจ
ข้อมูลอื่น ๆ
| ชื่อ | คำอธิบาย | ||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
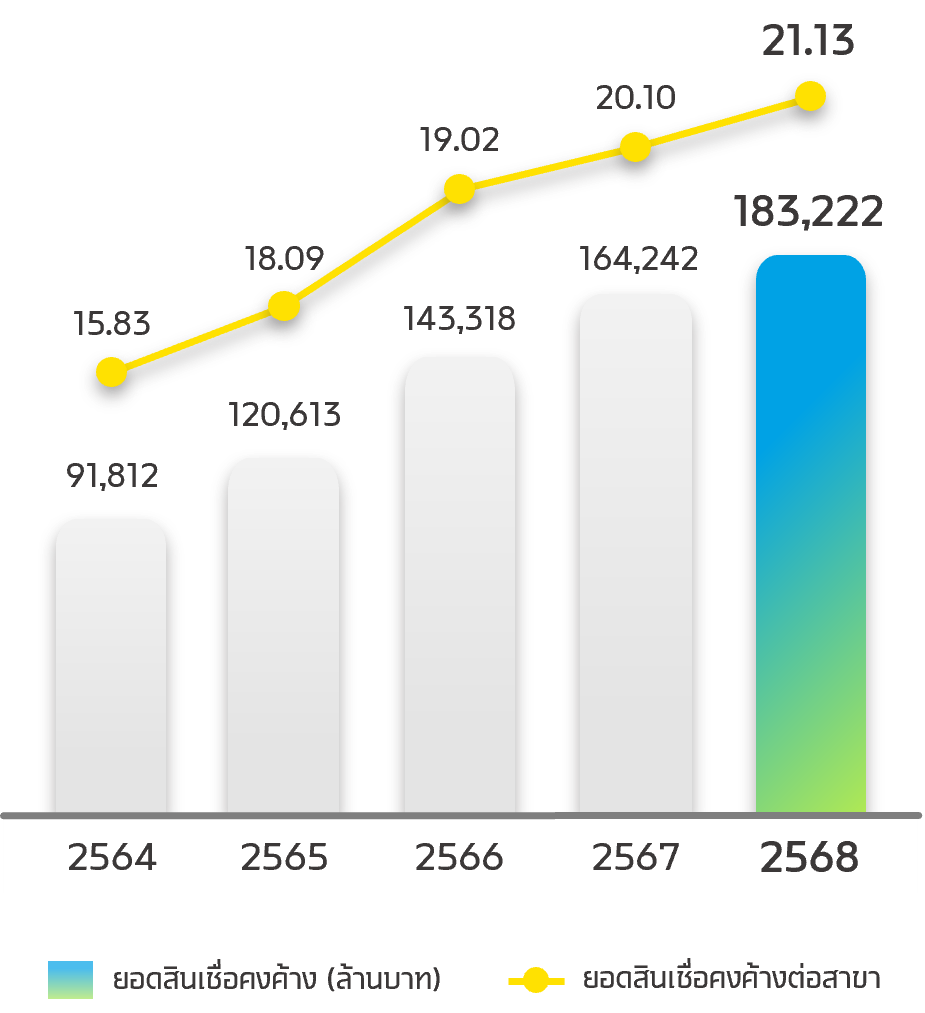
| กลยุทธ์ที่ 1 การขยายจำนวนสาขา | บริษัทฯ ดำเนินกลยุทธ์การขยายสาขาอย่างต่อเนื่องมากว่า 33 ปี โดยมีเป้าหมายหลักในการส่งมอบโอกาสทางการเงินที่ครอบคลุมพื้นที่ทั่วประเทศ ตอบโจทย์คนทุกกลุ่มอย่างเท่าเทียม และการให้บริการที่มีมาตรฐานสากล เพื่อตอบสนองต่อความต้องการของลูกค้าได้อย่างมีคุณภาพ โดยบริษัทฯ ให้ความสำคัญในการบริการที่ไม่จำกัดเฉพาะกลุ่มใดกลุ่มหนึ่ง แต่สามารถเข้าถึงได้สำหรับทุกคนในสังคม เพื่อเป็นแรงขับเคลื่อนสำคัญในการยกระดับคุณภาพชีวิตของประชาชนทั่วประเทศ ณ ปี 2568 บริษัทฯ ได้ขยายเครือข่ายสาขาทั่วประเทศ รวม 8,673 สาขา ครอบคลุม 77 จังหวัด ตั้งแต่ระดับจังหวัดไปจนถึงระดับหมู่บ้าน โดยในปีเดียวกัน บริษัทฯ ได้เปิดสาขาใหม่เพิ่มขึ้นอีก 502 สาขา สะท้อนถึงความมุ่งมั่นของบริษัทฯ ในการกระจายโอกาสทางการเงินให้เข้าถึงชุมชนในทุกภูมิภาค นอกจากนี้ บริษัทฯ สามารถเพิ่มแหล่งเงินทุนให้กับชุมชนได้มากขึ้นเมื่อเทียบกับปีที่ผ่านมา ส่งผลให้มียอดสินเชื่อคงค้างรวม 21.13 ล้านบาท/สาขา ซึ่งเป็นปัจจัยสำคัญที่ช่วยสนับสนุนธุรกิจและการดำรงชีวิตของประชาชน จำนวนสาขา แบ่งตามขนาดสาขา
ยอดสินเชื่อคงค้างต่อสาขา (ล้านบาท/สาขา)
| ||||||||||||||||||||||||||||||
| กลยุทธ์ที่ 2 การบริการที่เป็นเลิศ | บริษัทฯ มุ่งสร้างบริการที่เป็นเลิศและมีคุณภาพ ผ่านการปลูกฝังให้พนักงานมอบการบริการที่เป็นมิตร รวดเร็ว ใส่ใจ และมีมาตรฐานสูงสุด โดยคำนึงถึงความต้องการของลูกค้าเป็นสำคัญ ตลอดจนการพัฒนาศักยภาพของพนักงานให้มีทักษะที่สามารถตอบสนองความต้องการของลูกค้าได้อย่างครบถ้วนและเป็นมืออาชีพ บริษัทฯ ยังมีการบริหารจัดการข้อร้องเรียนของลูกค้าอย่างมีประสิทธิภาพ โดยมุ่งเน้นการแก้ไขปัญหาหรือข้อร้องเรียนอย่างทันท่วงทีและตรงจุด เพื่อสร้างความสัมพันธ์ระยะยาวที่ดีระหว่างลูกค้าและบริษัทฯ อีกทั้งยังมีระบบการติดตามผลการบริการและการปรับปรุงอย่างต่อเนื่อง เพื่อให้การบริการมีความสมบูรณ์แบบและสร้างประสบการณ์ที่เหนือระดับบริษัทฯ ยกระดับการบริการให้ดียิ่งขึ้นทุกด้าน เพื่อสร้างความประทับใจสูงสุด เพื่อสร้างฐานลูกค้าที่แข็งแกร่งและมั่นคง ซึ่งจะเป็นปัจจัยสำคัญในการเติบโตและความสำเร็จที่ยั่งยืนในระยะยาวของบริษัทฯ ทั้งในด้านการขยายฐานลูกค้าและความสามารถในการแข่งขันในตลาดที่ท้าทาย | ||||||||||||||||||||||||||||||
| กลยุทธ์ที่ 3 การบริหารพอร์ตสินเชื่อ | บริษัทฯ ให้ความสำคัญกับการบริหารพอร์ตสินเชื่อให้มีคุณภาพดี ลดความเสี่ยง และสร้างผลตอบแทนที่เหมาะสม โดยดำเนินการผ่านกระบวนการวิเคราะห์และติดตามสินเชื่ออย่างต่อเนื่อง เพื่อให้สามารถบริหารพอร์ตสินเชื่อได้อย่างมีประสิทธิภาพ รวมทั้งมุ่งเน้นการพัฒนาและปรับปรุงเทคโนโลยี เพื่อสร้างความหลากหลายของผลิตภัณฑ์และพัฒนาโมเดลที่เหมาะสมกับลูกค้าทุกกลุ่ม เพื่อสร้างความมั่นคงของพอร์ตสินเชื่อในระยะยาว โดยมีแนวทางในการดำเนินงาน ดังต่อไปนี้
| ||||||||||||||||||||||||||||||
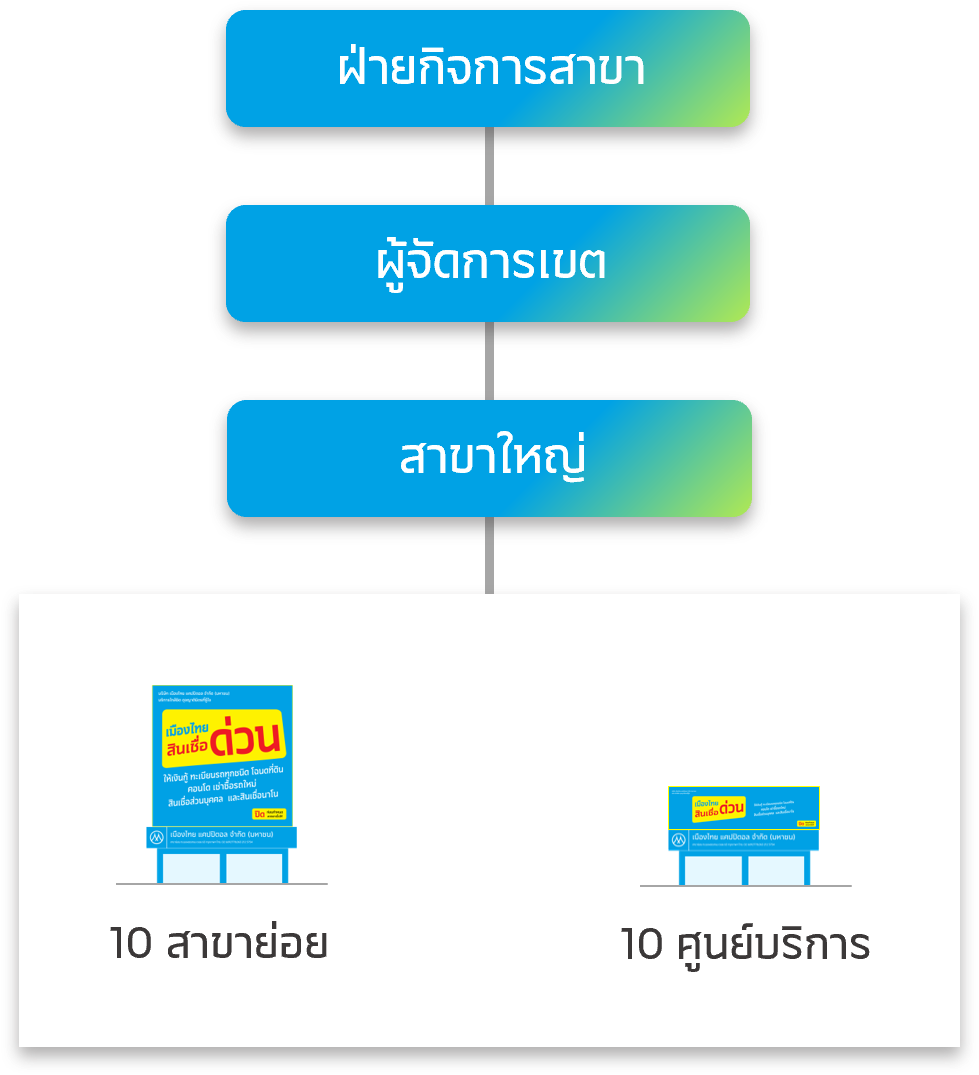
| กลยุทธ์ที่ 4 การบริหารงาน | บริษัทฯ นำระบบการกระจายอำนาจมาใช้เป็นกลยุทธ์หลักในการบริหารจัดการ ผ่านโครงสร้างการบริหารที่กระจายอำนาจไปยังสาขาใหญ่ สาขาย่อย และศูนย์บริการในแต่ละภูมิภาค เพื่อให้บริษัทฯ เติบโตได้อย่างความแข็งแกร่ง สามารถรักษาฐานลูกค้ารายย่อยอย่างมีประสิทธิภาพ สนับสนุนการขยายงานและเพิ่มประสิทธิภาพในการบริการลูกค้า โดยบริษัทฯ มีแนวทางในการบริหารงานแบบกระจายอำนาจ ดังนี้
|
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,023 |
|
| 2,024 |
|
| 2,025 |
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ |
|---|---|---|---|---|
| ตราสารหนี้ | 2873 | 35,689.53 | 2026-01 · Objective: เพื่อนำเงินที่ได้รับจากการออกหุ้นกู้และ/หรือตราสารหนี้ไปชำระคืนเงินกู้และ/หรือหนี้จากการออกตราสารหนี้ที่ครบกำหนด · Period type: 2871 · Start period: 2026-01 · Spent amount type: 2873 · Start spent amount: 24826.6 · Expected amount type: 2873 · Start expected amount range: 24826.6 · 2025-12 · Objective: เพื่อซื้อทรัพย์สิน ลงทุน หรือเป็นเงินค่าใช้จ่ายในกิจการที่เกี่ยวข้องกับการดำเนินธุรกิจในปัจจุบัน และเพื่อการขยายพอร์ตสินเชื่อของผู้ออกหุ้นกู้ · Period type: 2871 · Start period: 2025-12 · Spent amount type: 2873 · Start spent amount: 10862.93 · Expected amount type: 2873 · Start expected amount range: 10862.93 | Y |
กฎหมายที่ใช้บังคับกับตราสารหนี้
พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ พ.ศ. 2535 และที่แก้ไขเพิ่มเติม
มาตรา 69 และ 70 (การยื่น Filing)
มาตรา 82-89 (การเปิดเผยข้อมูล)
ประกาศและหลักเกณฑ์ของสำนักงาน ก.ล.ต. เกี่ยวกับการออกและเสนอขายตราสารหนี้ อาทิ ประกาศ ก.ล.ต. เรื่อง การยื่นคำขออนุญาตเสนอขายตราสารหนี้ และ ประกาศ ก.ล.ต. เรื่อง การเปิดเผยข้อมูลของผู้ออกหลักทรัพย์ และ หลักเกณฑ์เกี่ยวกับตราสารหนี้ (Debt Securities Regulations)
กฎหมายอื่นที่เกี่ยวข้องกับตราสารหนี้และสัญญาทางการเงิน อาทิ ประมวลกฎหมายแพ่งและพาณิชย์ (สัญญากู้ยืม / สัญญาตราสารหนี้) กฎหมายภาษีอากรที่เกี่ยวข้อง กฎหมายธุรกรรมอิเล็กทรอนิกส์
พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล (PDPA) เพื่อใช้กับการเก็บ–ใช้–เปิดเผยข้อมูลของผู้ถือหุ้น ผู้ลงทุน และคู่สัญญาที่เกี่ยวข้องกับตราสารหนี้
กฎเกณฑ์ของตลาดหลักทรัพย์แห่งประเทศไทย
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
การลงทุนของบริษัทฯ ในบริษัทย่อย ข้อมูล ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีการลงทุนในบริษัทย่อย โดยถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไปของจำนวนหุ้นที่ออกจำหน่ายแล้ว โดยบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ถือหุ้นสัดส่วนร้อยละ 99.99 ของบริษัทย่อยโดยตรง จำนวน 3 บริษัท
ทั้งนี้ บริษัทฯ ไม่มีลักษณะการถือหุ้นเป็นทอดและไม่มีการถือหุ้นไขว้ อีกทั้ง ไม่มีรายการให้กู้ยืมเงินแก่บริษัทอื่นที่ไม่ใช่บริษัทย่อยของตนเอง รวมถึงไม่มีรายการการค้ำประกันสินเชื่อแก่บริษัทที่ไม่ใช่บริษัทย่อยของตนเอง
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|
| บริษัท เมืองไทย ลิสซิ่ง จำกัด | อาคารสำนักงานใหญ่ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) เลขที่ 332/1 ถนนจรัญสนิทวงศ์ | กรุงเทพ | 10700 | 02-483-8888 | เช่าซื้อ | หุ้นสามัญ | 9,999,997 | 10,000,000 |
| บริษัท เมืองไทยลิสซิ่ง อินชัวร์รันส์ โบรกเกอร์ จำกัด | อาคารสำนักงานใหญ่ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) เลขที่ 332/1 ถนนจรัญสนิทวงศ์ | กรุงเทพ | 10700 | 02-483-8888 | นายหน้าค้าประกันวินาศภัย | หุ้นสามัญ | 19,998 | 20,000 |
| บริษัท เมืองไทย เพย์ เลเทอร์ จำกัด | อาคารสำนักงานใหญ่ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) เลขที่ 332/1 ถนนจรัญสนิทวงศ์ | กรุงเทพ | 10700 | 02-483-8888 | สินเชื่อผ่อนชำระ | หุ้นสามัญ | 9,999,996 | 10,000,000 |
โครงสร้างรายได้
บทนำ
บริษัทฯ มีการให้บริการสินเชื่อที่เข้าถึงกลุ่มลูกค้ารายย่อยและผู้ประกอบการที่หลากหลายมากขึ้น โดยการออกแบบผลิตภัณฑ์สินเชื่อ เงื่อนไข หลักประกันและวงเงินที่เหมาะสม ซึ่งจะสามารถควบคุมอัตราการผิดนัดชำระได้ นอกจากนี้ บริษัทฯ มุ่งเน้นกระบวนการติดตามหนี้ที่รัดกุม วางแผนรับมือกับทุกความเสี่ยงที่อาจเกิดขึ้น ตลอดจนนำอัตราหนี้ที่ไม่ก่อให้เกิดรายได้มาเป็นดัชนีชี้วัดผลการทำงานของบุคลากร
รายได้ของบริษัทฯ ได้มาจากการดำเนินการบริการด้านสินเชื่อทะเบียนรถ สินเชื่อโฉนดที่ดิน สินเชื่อส่วนบุคคล สินเชื่อเช่าซื้อรถจักรยานยนต์ สินเชื่อนาโนไฟแนนซ์ โดยผลการดำเนินงานจากการบริการเหล่านี้ส่งผลให้รายได้ของบริษัทฯ เติบโตขึ้น จากการพัฒนาผลิตภัณฑ์และบริการที่หลากหลายและตอบโจทย์ลูกค้า ซึ่งผลการดำเนินธุรกิจในปี 2568 บริษัทฯ มีรายได้หลักคือ รายได้ดอกเบี้ย คิดเป็นสัดส่วนร้อยละ 97.63 ของรายได้รวม
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 30,739,249.21 | 100 | 27,902,281.19 | 100 | 24,526,176.33 | 100 |
| การให้บริการสินเชื่อและสัญญาเช่าซื้อ | 30,009,816.45 | 97.63 | 26,956,210.88 | 96.6 | 23,500,467.97 | 95.82 | |
| รายได้ค่าธรรมเนียมและบริการ | 572,167.3 | 1.86 | 780,710.9 | 2.79 | 920,922.22 | 3.75 | |
| อื่น ๆ | อื่น ๆ | 157,265.46 | 0.51 | 165,359.4 | 0.59 | 104,786.15 | 0.43 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 30,739,249.21 | 100 | 27,902,281.19 | 100 | 24,526,176.33 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 30,739,249.21 | 100 | 27,902,281.19 | 100 | 24,526,176.33 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 0.0 · Description: รายได้อื่นรวม · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 · 1711 · As of year: 0.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1712 · As of year: 0.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
บทนำ
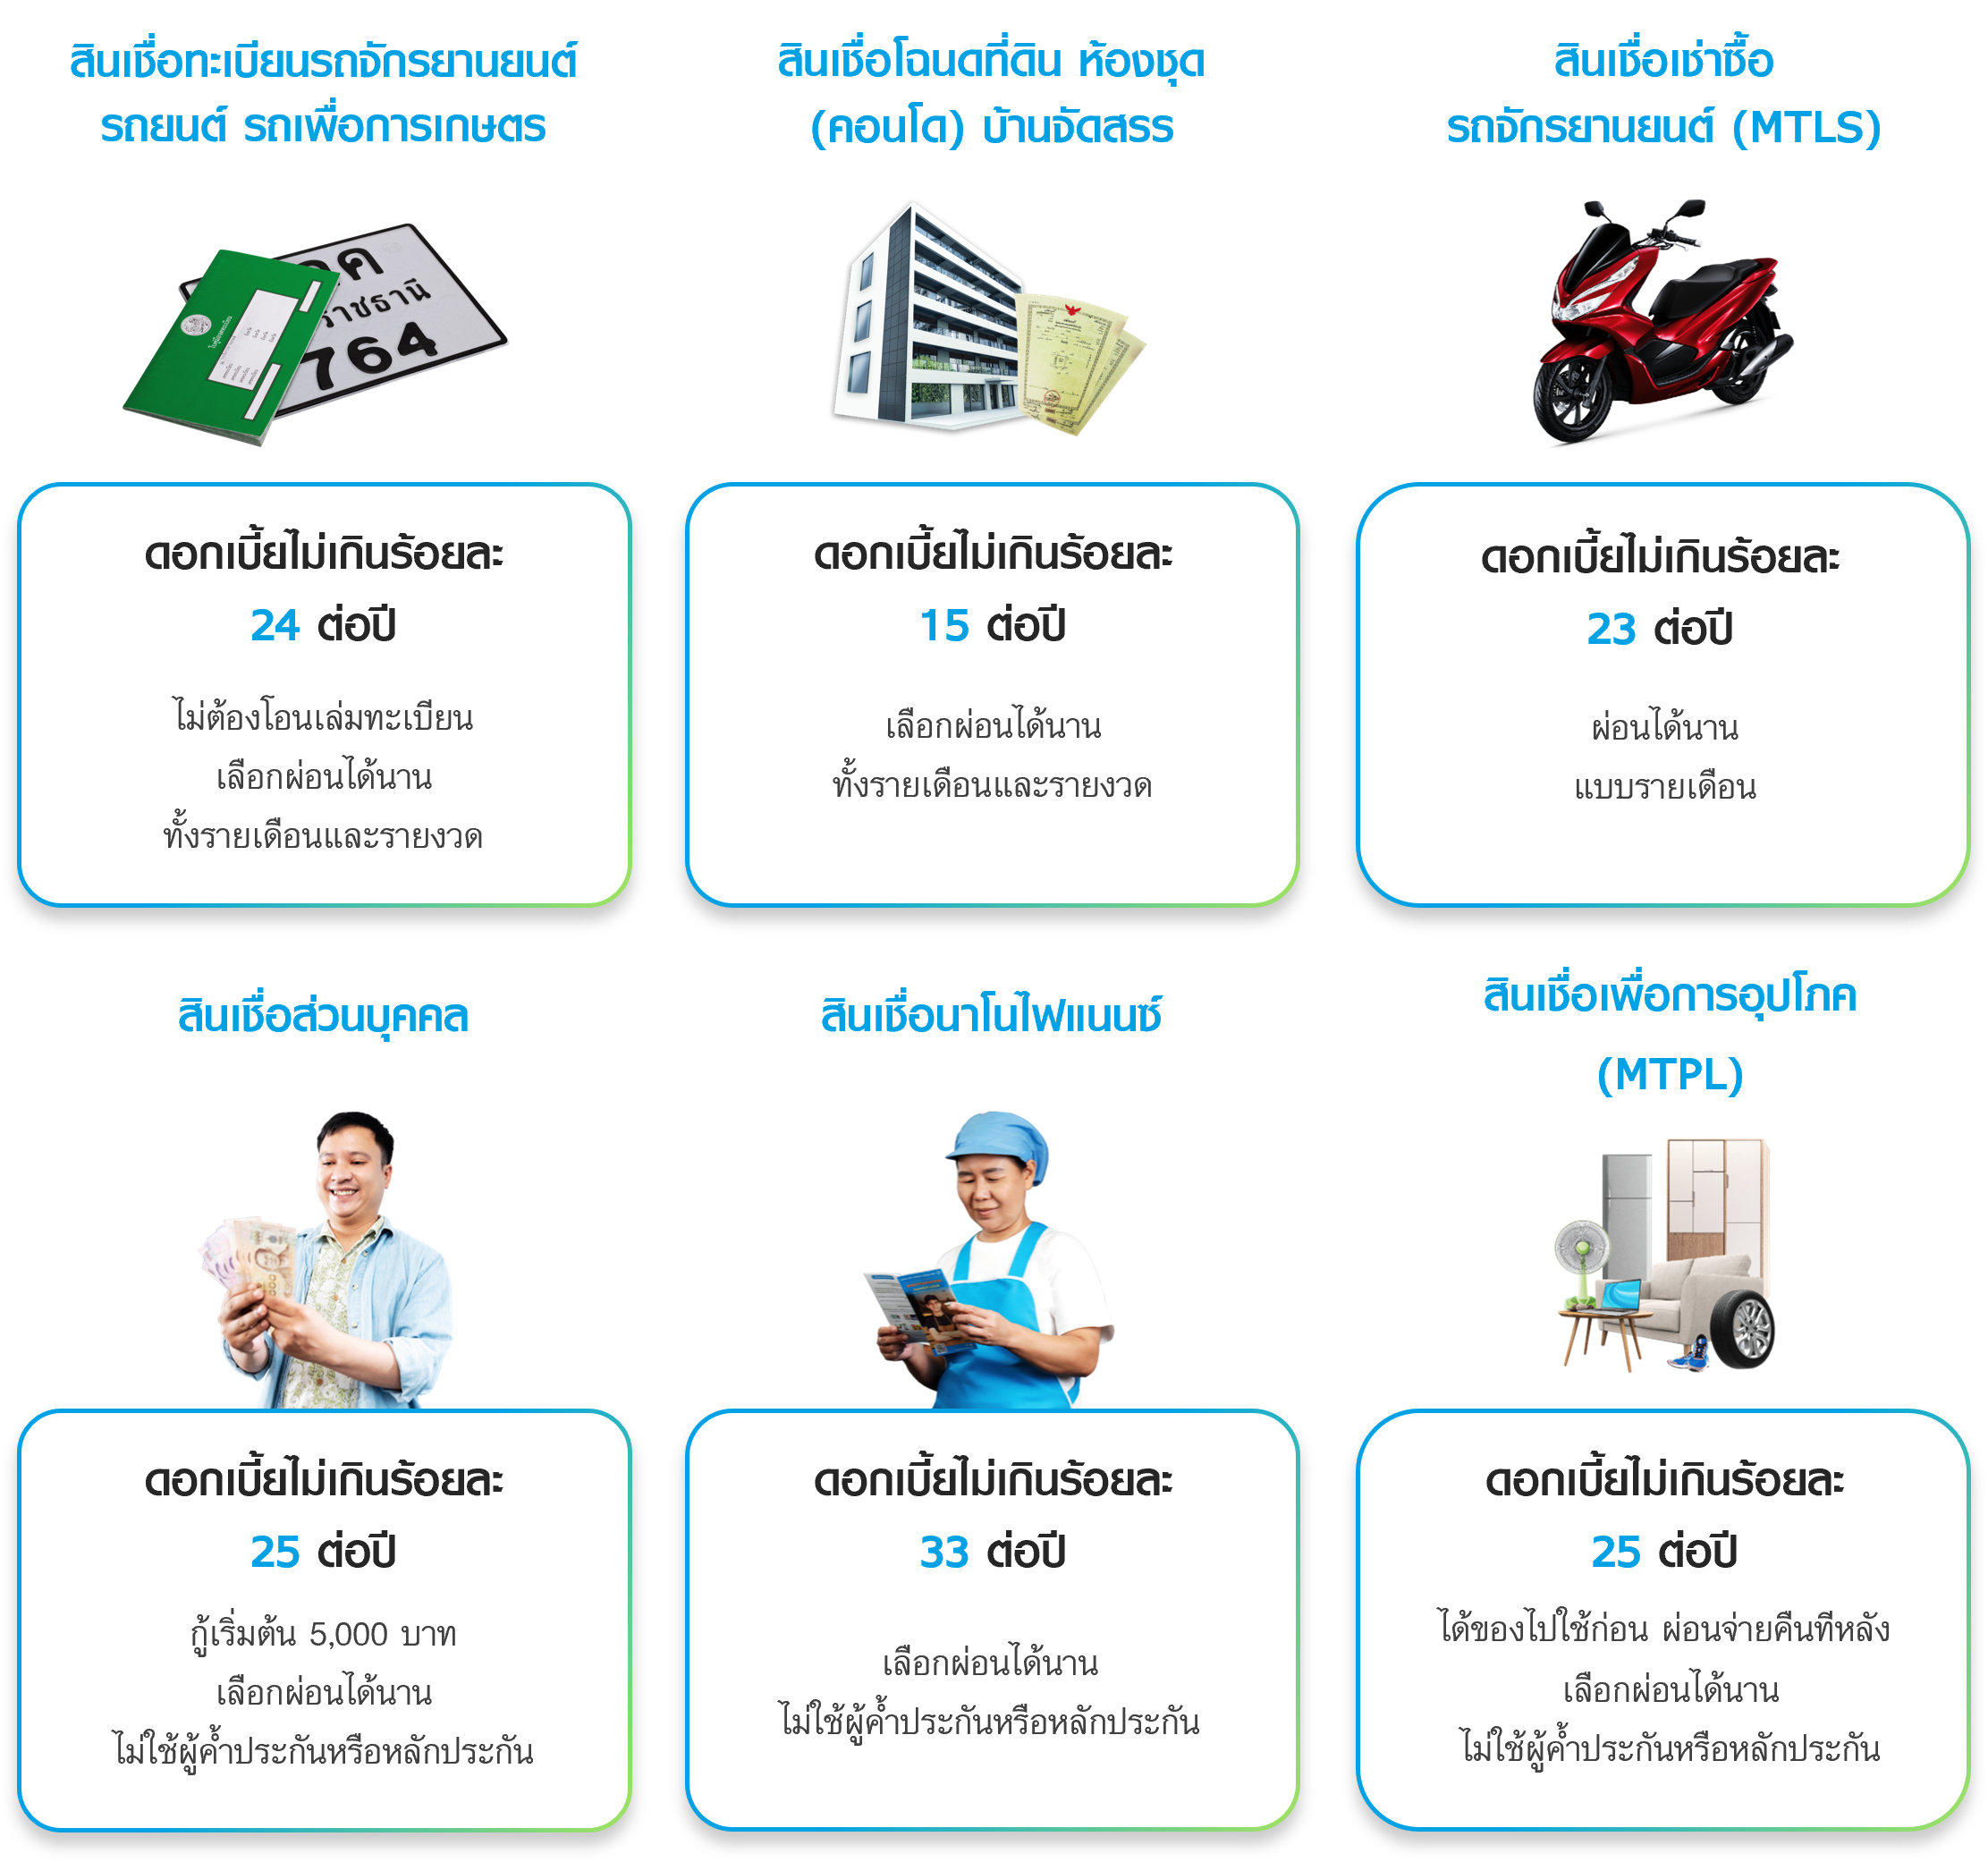
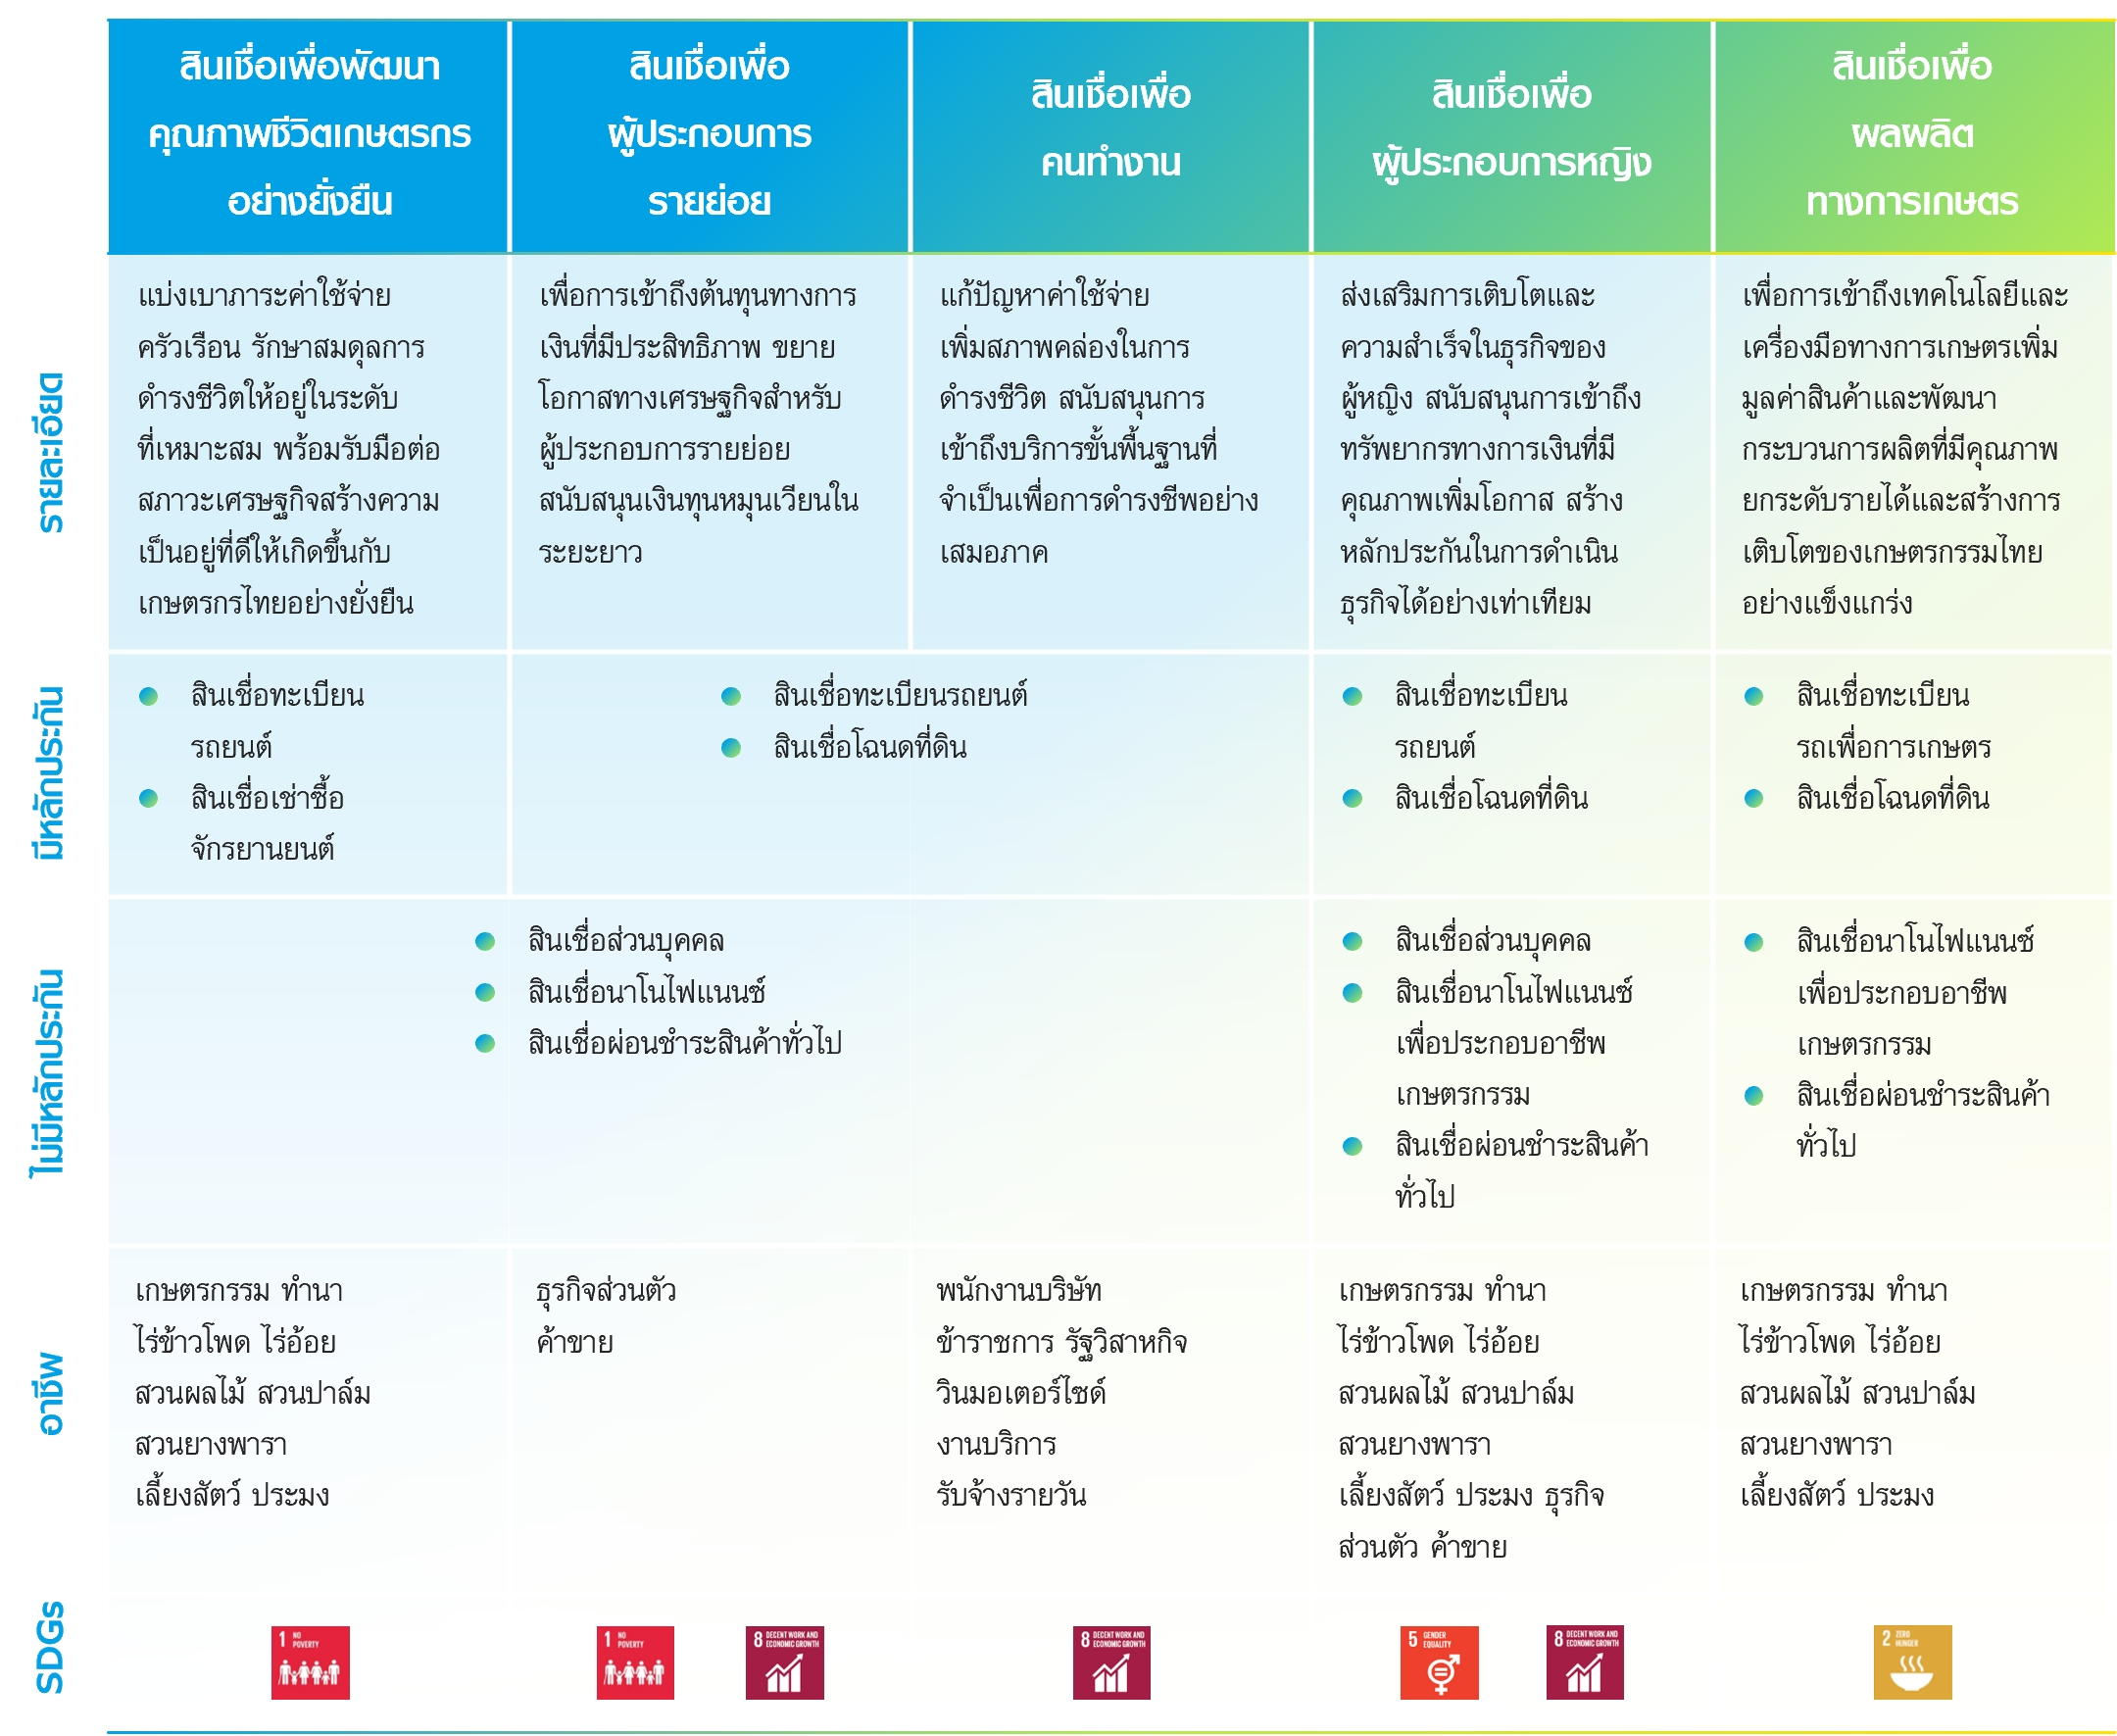
บริษัทฯ มุ่งมั่นพัฒนาผลิตภัณฑ์ทางการเงินเพื่อให้บริการแก่ลูกค้ารายย่อยได้อย่างสะดวกและตอบโจทย์ความต้องการที่หลากหลาย ครอบคลุมกลุ่มเป้าหมาย เช่น เกษตรกร พนักงานบริษัท ข้าราชการ รัฐวิสาหกิจ ผู้ประกอบอาชีพอิสระ และลูกจ้างรายวัน ผ่านการพิจารณาจากกลุ่มลูกค้า วัตถุประสงค์การใช้เงิน ต้นทุน และการบริหารความเสี่ยง เพื่อให้มั่นใจว่าเงินทุนที่ได้รับสามารถช่วยเสริมสภาพคล่อง สร้างรากฐานที่มั่นคง สนับสนุนการเติบโตระยะยาว ยกระดับคุณภาพชีวิตได้อย่างยั่งยืน โดยบริษัทฯ ยึดมั่นแนวทางพิจารณาอนุมัติสินเชื่อแบบ การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) เพื่อขยายโอกาสการเข้าถึงสินเชื่ออย่างทั่วถึง ภายใต้แนวคิด “บริการดี ดอกเบี้ยถูก” พร้อมการให้บริการที่รวดเร็วและมีประสิทธิภาพ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย |
|---|---|
| ธุรกิจบริการด้านสินเชื่อ |
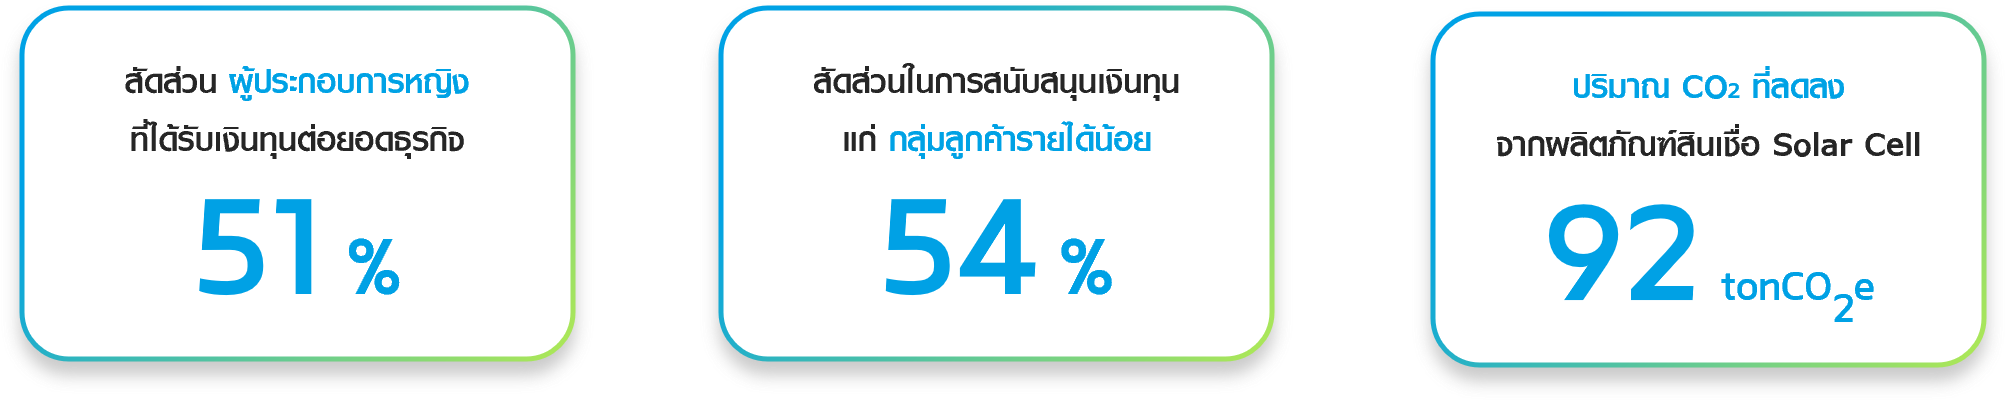
อีกทั้งในปี 2568 บริษัทฯ ร่วมมือกับบรรษัทเงินทุนระหว่างประเทศ (IFC) ปล่อย สินเชื่อเพื่อสังคม (Social Bond) เพื่อเพิ่มโอกาสการเข้าถึงบริการทางการเงินแก่ผู้ประกอบการหญิง สร้างความเท่าเทียมโดยไม่แบ่งแยกเพศและอาชีพ เพื่อสื่อถึงความมุ่งมั่นและก้าวสู่การเป็นองค์กรมาตรฐานระดับโลกที่ส่งเสริมการเข้าถึงแหล่งเงินทุนได้อย่างเท่าเทียมและเพื่อความยั่งยืนในการดำเนินธุรกิจบริการด้านสินเชื่อ
|
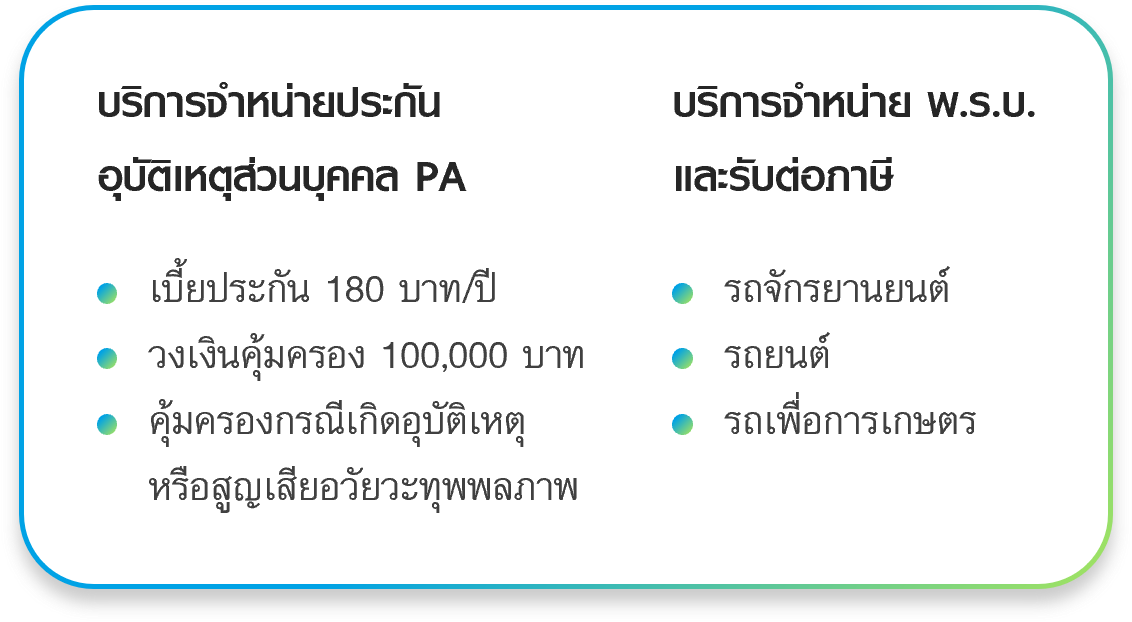
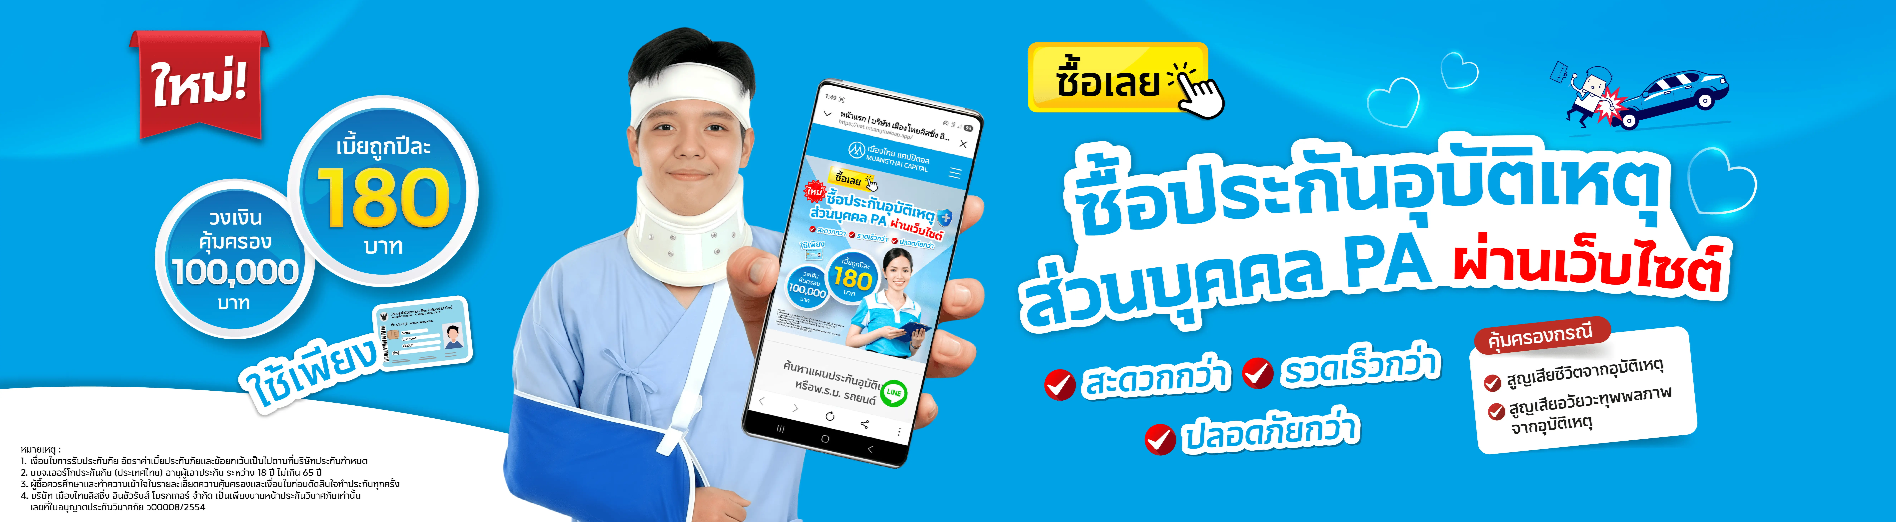
| ธุรกิจบริการนายหน้าประกันวินาศภัย | ให้บริการจำหน่ายประกันอุบัติเหตุส่วนบุคคล ภายใต้บริการนายหน้าประกันวินาศภัยของ บริษัท เมืองไทยลิสซิ่ง อินชัวรันส์ โบรกเกอร์ จำกัด ให้ความคุ้มครองกรณีเกิดอุบัติเหตุ รวมถึงมีบริการจำหน่าย พ.ร.บ. และรับต่อภาษี ทั้งนี้เพื่อเป็นการอำนวยความสะดวกให้ลูกค้า บริการดังกล่าวมีจำหน่ายทุกสาขาทั่วประเทศ
|
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีทรัพย์สินถาวรหลักที่ใช้ในการประกอบธุรกิจ รวมมูลค่าสุทธิตามบัญชีทั้งสิ้น 1,221.82 ล้านบาท ประกอบด้วยอาคารสำนักงานใหญ่ และอาคารที่ทำการของสาขาของบริษัทฯ 12 สาขา สำหรับอาคารที่ทำการของสาขาอื่น เป็นอาคารเช่าทั้งสิ้น
ทรัพย์สินถาวร — ราคาประเมิน
| ทรัพย์สิน | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน | มูลค่าประเมิน |
|---|---|---|---|
| ที่ดิน | บริษัทฯ เป็นเจ้าของ | ไม่มีภาระผูกพันธ์ | 274.56 |
| อาคารสำนักงาน | บริษัทฯ เป็นเจ้าของ | ไม่มีภาระผูกพันธ์ | 351.61 |
| ส่วนปรับปรุงอาคาร | บริษัทฯ เป็นเจ้าของ | ไม่มีภาระผูกพันธ์ | 595.65 |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีสินทรัพย์สินที่ไม่มีตัวตนที่ใช้ในการประกอบธุรกิจ รวมมูลค่าสุทธิตามบัญชีทั้งสิ้น 62.73 ล้านบาท ประกอบด้วย ลิขสิทธิ์ซอฟต์แวร์ของโปรแกรมต่างๆที่บริษัทใช้ ปรากฏตามหมายเหตุประกอบงบการเงิน ข้อที่ 8
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
ไม่มี
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
การพัฒนาผลิตภัณฑ์สินเชื่อโดยคำนึงถึง ESG ด้วย Asset-Based Assessment Approach
เพื่อให้บริการทางการเงินเข้าถึงกลุ่มลูกค้ารายย่อย และสามารถตอบโจทย์ความต้องการได้อย่างชัดเจน บริษัทฯ ได้จัดกลุ่มประเภทสินเชื่อขึ้น จากการวิเคราะห์ผ่านกลุ่มลูกค้า และวัตถุประสงค์การใช้เงิน ทั้งนี้เพื่อให้มั่นใจได้ว่าเงินที่ลูกค้าได้รับนั้นจะสามารถเข้าไปช่วยเหลือ หรือเพิ่มสภาพคล่องทางการเงินได้อย่างทั่วถึง ในปี 2568 บริษัทฯ ได้ร่วมลงทุนกับบรรษัทเงินทุนระหว่างประเทศ (IFC) ปล่อยสินเชื่อเพื่อสังคม (Social Bond) เพื่อเพิ่มโอกาสการเข้าถึงบริการทางการเงินแก่ผู้ประกอบการหญิง สร้างความเท่าเทียมโดยไม่แบ่งแยกเพศและอาชีพ
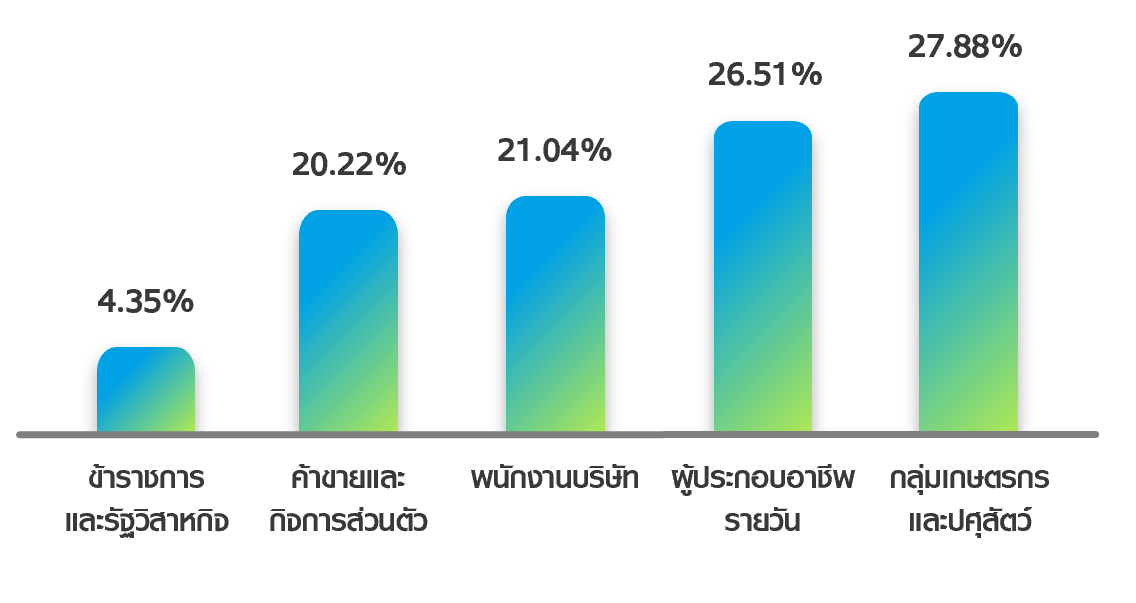
สัดส่วนกลุ่มอาชีพลูกค้าที่ได้รับสินเชื่อเพื่อสังคม (Social Bond)
การพัฒนาจริยธรรมของอุตสาหกรรม
บริษัทฯ มุ่งมั่นที่จะสนับสนุนการเสริมสร้างวินัยทางการเงิน กระตุ้นพฤติกรรมการกู้ยืมอย่างมีความรับผิดชอบ เพื่อให้ลูกค้าสามารถจัดการหนี้ของตนได้อย่างเกิดประโยชน์สูงสุด ทั้งต่อตนเอง ครอบครัว และสังคมโดยรวม ในกรณีที่ลูกค้าประสบปัญหาในการชำระหนี้ บริษัทฯ พร้อมเป็นที่พึ่งด้วยมาตรการช่วยเหลือที่เหมาะสม ด้วยการให้ข้อมูลที่ชัดเจน โปร่งใส และเข้าใจง่าย สะท้อนถึงความตั้งใจของบริษัทฯ ในการสร้างสังคมที่ทุกคนสามารถก้าวสู่ความยั่งยืนทางการเงิน สนับสนุนการพัฒนาระบบเศรษฐกิจของประเทศให้เติบโตอย่างยั่งยืนในระยะยาว
การพัฒนาการบริการที่มีความปลอดภัยต่อสุขอนามัยของลูกค้า
โดยบริษัทฯ มุ่งเน้นการสร้างมาตรฐานด้านการบริการ โดยจัดให้พนักงานได้ฝึกอบรม และได้รวมผลการประเมินการให้บริการเป็นส่วนหนึ่งของเครื่องมือวัดผลการดำเนินงานของบุคลากร (KPI) ดังต่อไปนี้
มุ่งเน้นการให้บริการที่เป็นเลิศ สร้างประสบการณ์ที่ดีที่สุดให้แก่ลูกค้า
มุ่งเน้นให้พนักงานทุกคน ปฏิบัติตามกฎระเบียบและนโยบายของบริษัทฯ อย่างเคร่ง
ครัดตรวจเช็กอุปกรณ์สำนักงานก่อนใช้งานทุกครั้ง เพื่อการให้บริการที่สะดวก รวดเร็ว และไม่เป็นอันตรายต่อผู้เข้ามาใช้บริการ
ทำความสะอาดสำนักงานเป็นประจำทุกวัน สร้างบรรยากาศที่ดีในการทำงานของพนักงาน และผู้เข้ามาใช้บริการทุกคน
จัดช่องทางในการติดต่อกับลูกค้าและผู้มีส่วนได้เสียอื่น ด้วยช่องทางที่หลากหลาย
สัดส่วนข้อร้องเรียนที่ได้รับการจัดการเกี่ยวกับพนักงานและสถานที่ทำงาน 100%
การพัฒนาองค์ความรู้ และวินัยทางการเงินให้แก่ลูกค้า
ให้ความรู้ทางการเงินผ่านช่องทางที่หลากหลาย
การให้ความรู้และส่งเสริมทักษะการบริหารจัดการการเงินเป็นสิ่งสำคัญที่ช่วยให้ประชาชนสามารถวางแผนการเงินในชีวิตประจำวันได้อย่างราบรื่น ลดความเสี่ยงในการเกิดปัญหาทางการเงินในอนาคต โดยมุ่งเน้นการลดการก่อหนี้ที่ไม่จำเป็นหรือการพึ่งพาหนี้นอกระบบ ซึ่งจะช่วยลดภาระหนี้ครัวเรือนทั้งในระยะสั้นและระยะยาว
บริษัทฯ จึงได้ดำเนินนโยบายเผยแพร่ความรู้ผ่านช่องทางโซเชียลมีเดียที่มีผู้ติดตามกว่า 607,646 บัญชีทั่วประเทศอย่างต่อเนื่อง ครอบคลุมทุกประเด็นทางการเงิน ไม่ว่าจะเป็นการลงทุน การออม การใช้จ่าย รวมถึงการส่งเสริมความรู้ด้านการบริหารจัดการหนี้ เพื่อสร้างพื้นฐานความรู้ที่จำเป็นก่อนการก่อหนี้ เช่น การประเมินความสามารถในการผ่อนชำระ ประเภทของสินเชื่อ อัตราดอกเบี้ย และการคำนวณดอกเบี้ยทั้งแบบคงที่และแบบลดต้นลดดอก ตลอดจนกำหนดให้พนักงานมีส่วนร่วมในการให้ข้อมูลที่จำเป็นเกี่ยวกับการขอสินเชื่อ พร้อมคำแนะนำ ข้อควรระวัง สิทธิประโยชน์ และความรู้ทางการเงินที่เป็นประโยชน์แก่ลูกค้าโดยตรง ซึ่งจะช่วยให้แต่ละบุคคลสามารถบริหารจัดการการเงินและหนี้สินได้อย่างมีประสิทธิภาพมากยิ่งขึ้น
บทความการให้ความรู้ทางการเงินแก่ลูกค้าและประชาชนทั่วไป
การเคารพต่อความพึงพอใจ สิทธิ และข้อมูลส่วนบุคคลของลูกค้า
บริษัทฯ ให้ความสำคัญสูงสุดต่อการคุ้มครองสิทธิและผลประโยชน์ของลูกค้า (Client Protection) ตามมาตรฐานสากล เพื่อให้มั่นใจว่าลูกค้าทุกคนได้รับการปฏิบัติอย่างเป็นธรรม ครอบคลุมการให้บริการสินเชื่ออย่างเท่าเทียม การติดตามหนี้ตามกฎหมาย สิทธิในการร้องเรียน การปฏิเสธการขายเชิงรุก การจัดการหลักประกันอย่างโปร่งใส การช่วยเหลือเมื่อประสบปัญหาทางการเงิน รวมถึงการคุ้มครองข้อมูลส่วนบุคคล บริษัทฯ ได้สื่อสารและเผยแพร่นโยบายคุ้มครองสิทธิลูกค้าและข้อมูลส่วนบุคคล (PDPA) ผ่านเว็บไซต์และระบบสื่อสารภายในองค์กร (MTCU) โดยพนักงานทุกคนได้ลงนามรับทราบและผ่านการอบรมพร้อมทดสอบความรู้ผ่านระบบ E-Learning เพื่อสร้างความตระหนักรู้และทบทวนข้อกฎหมายที่อาจมีการเปลี่ยนแปลงอย่างต่อเนื่อง
การพัฒนานวัตกรรม และ Digital Transformation
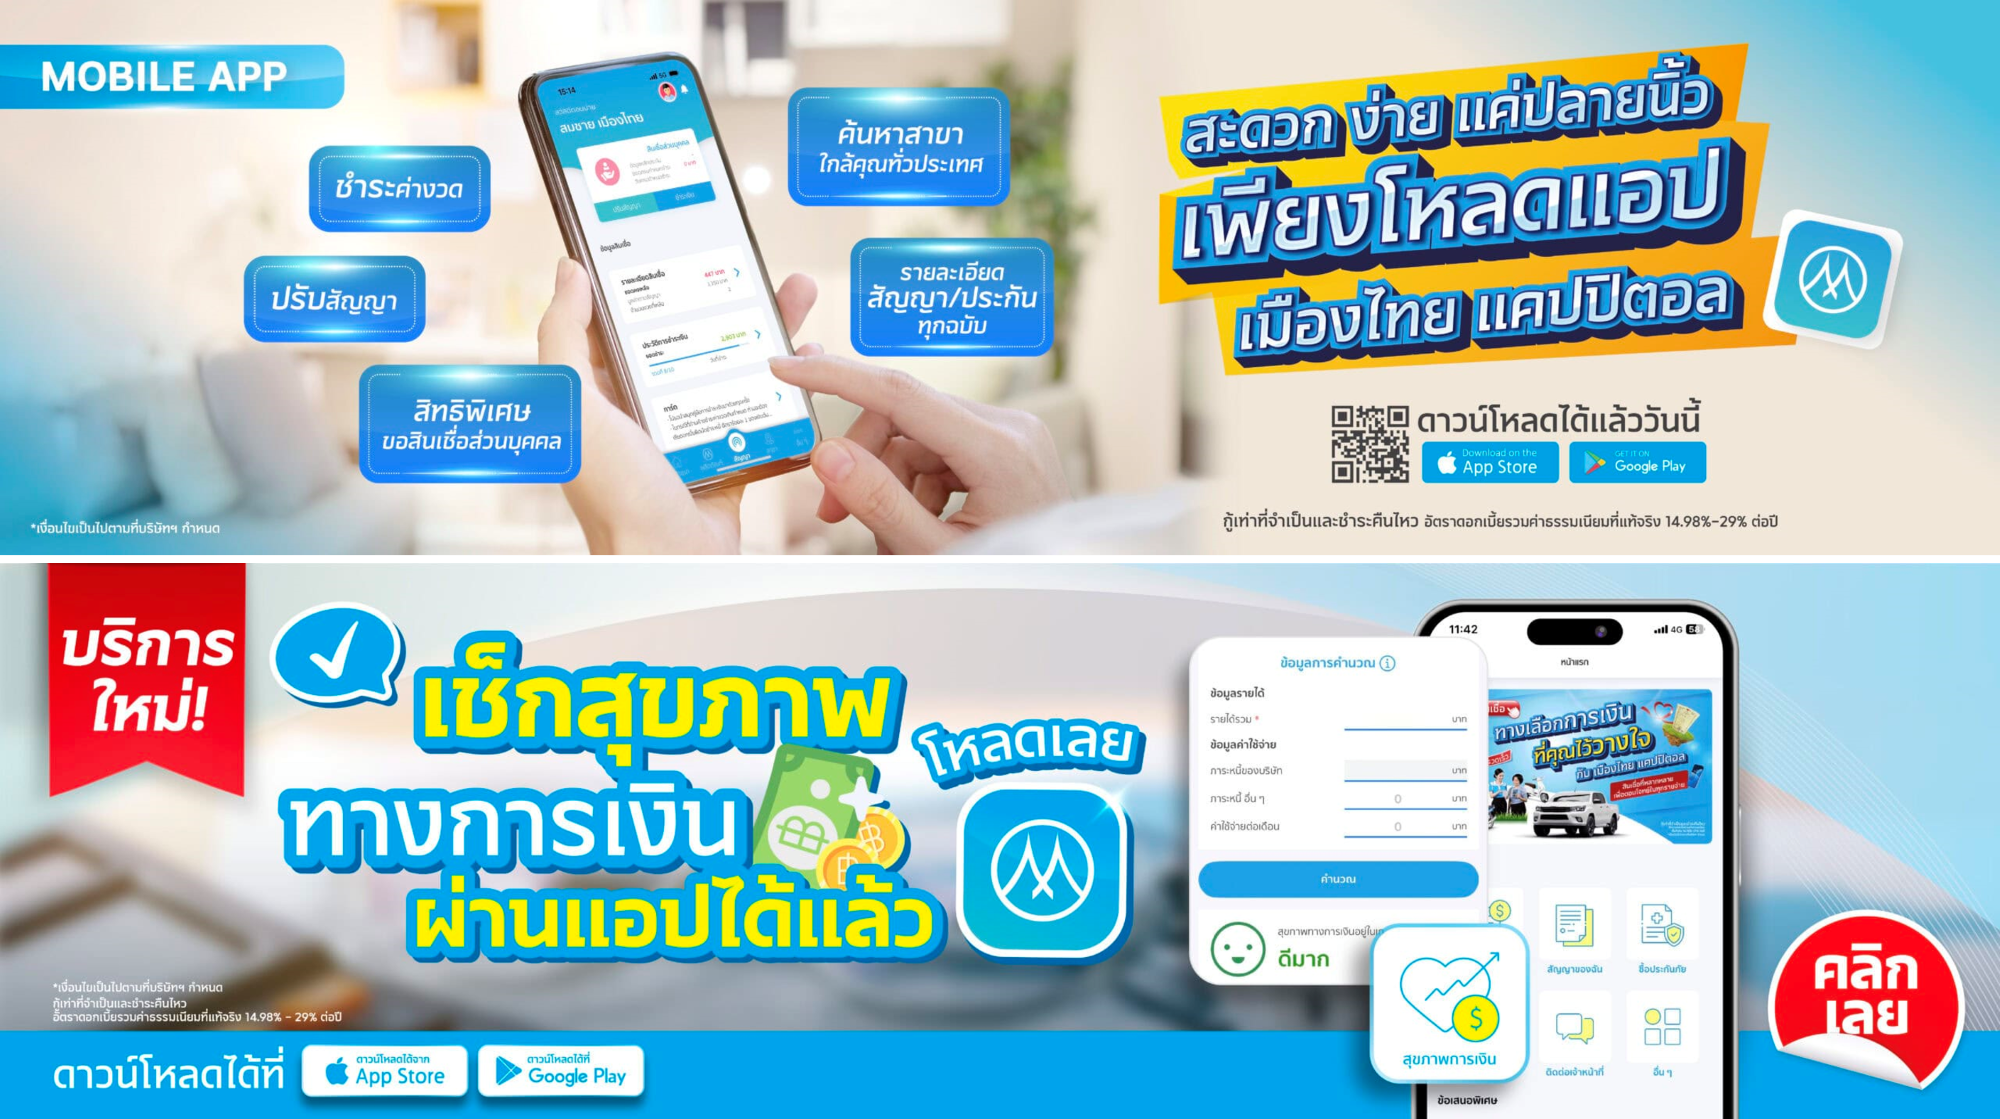
แอปพลิเคชัน เมืองไทย 4.0
บริษัทฯ มีนโยบายในการพัฒนาออนไลน์โมดูลต่าง ๆ เพิ่มขึ้น อาทิ การชำระสินเชื่อออนไลน์ และบริการอื่น ๆ ในอนาคต ซึ่งในปี 2568 มีบัญชีผู้ใช้งานแอปพลิเคชันเมืองไทย 4.0 จำนวน 998,483 ราย ซึ่งเพิ่มขึ้นกว่า 26.71% เมื่อเทียบกับปี 2567 ที่ผ่านมา นอกจากนี้บริษัทฯ มีการทบทวนข้อเสนอแนะจากผู้ใช้งานนำมาปรับปรุงกระบวนการดำเนินการภายใต้แอปพลิเคชันอยู่เสมอ เพื่อให้ลูกค้าได้รับความสะดวกสบายและความรวดเร็วในการให้บริการเพิ่มมากขึ้นด้วยการร่วมมือกับธนาคารพาณิชย์ ธนาคารต่างประเทศ และสถาบันการเงินเฉพาะกิจ ในการเพิ่มช่องทางการชำระบิลข้ามธนาคารผ่านเครื่องรับจ่ายเงินอัตโนมัติ และการทำธุรกรรมทางการเงินผ่านช่องทางอิเล็กทรอนิกส์ นอกจากนี้ ได้เพิ่มช่องทางการทำการตลาดรูปแบบใหม่ ด้วยการอัปเดตข้อเสนอพิเศษ สินเชื่อส่วนบุคคลใหม่ ๆ ผ่านทางแอปพลิเคชัน เพื่อให้ลูกค้าเข้าถึงได้ง่ายยิ่งขึ้น
การพัฒนา AI Chatbot
ตั้งแต่ปี 2562 บริษัทฯ ได้เริ่มพัฒนา AI Chatbot เพื่อช่วยพัฒนาและปรับปรุงการสื่อสารกับกลุ่มลูกค้าผ่าน ช่องทางโซเชียลมีเดียให้มีประสิทธิภาพ และรวดเร็วมากยิ่งขึ้น โดย AI Chatbot ของบริษัทฯ จะสามารถตอบคำถามของลูกค้าเบื้องต้นเกี่ยวกับผลิตภัณฑ์สินเชื่อ ขั้นตอนในการดำเนินการขอสินเชื่อ ที่ตั้งสาขาของบริษัทฯ ได้ เป็นต้น ทั้งนี้บริษัทฯ เชื่อว่าเครื่องมือ AI Chatbot เป็นเครื่องมือการสื่อสารที่สำคัญที่สามารถเชื่อมต่อและการสนับสนุนการมีส่วนร่วมของลูกค้า เพื่อให้บริษัทฯ สามารถรักษาการปฏิสัมพันธ์กับลูกค้าได้อย่างทั่วถึงแม้อยู่ช่วงเวลานอกทำการของบริษัทฯ
การพัฒนาระบบความยั่งยืนภายในองค์กร
บริษัทฯ มุ่งมั่นยกระดับมาตรฐานสู่ระดับสากล ผ่านการใช้เทคโนโลยีและนวัตกรรมในการบริหารผลการดำเนินงานอย่างเป็นระบบ โดยพัฒนาแดชบอร์ดติดตามและแสดงผลด้านความยั่งยืน ครอบคลุมมิติเศรษฐกิจ สังคม และสิ่งแวดล้อม การใช้ข้อมูลเป็นศูนย์กลางช่วยเพิ่มประสิทธิภาพในการวิเคราะห์ ปรับกลยุทธ์ ลดความเสี่ยง และขับเคลื่อนองค์กรสู่การเติบโตอย่างยั่งยืนในมิติต่าง ๆ ดังนี้
ด้านเศรษฐกิจ
บริษัทฯ พัฒนากระบวนการจัดการสินเชื่อในทุกระดับ ตั้งแต่ศูนย์บริการ สาขาย่อย สาขาใหญ่ จนถึงภาพรวมองค์กร เพื่อให้พอร์ตสินเชื่อมีคุณภาพ ลดความเสี่ยง และสร้างผลตอบแทนที่เหมาะสม โดยใช้ข้อมูลสำคัญ เช่น สัดส่วน NPL สัดส่วนผลิตภัณฑ์ และจำนวนสาขา ในการวิเคราะห์ ติดตาม และบริหารพอร์ตสินเชื่อ ผ่านมาตรการติดตามหนี้ การปรับโครงสร้างหนี้ และเครื่องมือประเมินความเสี่ยง ป้องกัน NPL พร้อมคำนึงถึงผลกระทบระยะยาว เพื่อความยั่งยืนขององค์กรและพนักงานด้านสังคม บริษัทฯ ใช้ผลประเมินความพึงพอใจของลูกค้า ทั้งด้านผลิตภัณฑ์ กระบวนการทำงาน สถานที่ให้บริการ และข้อเสนอแนะ เป็นเครื่องมือสำคัญในการวิเคราะห์และพัฒนาการให้บริการอย่างต่อเนื่อง พร้อมติดตามข้อร้องเรียนแบบ Real-Time ผ่านระบบแดชบอร์ดด้านความยั่งยืน ซึ่งช่วยให้เข้าถึงข้อมูลได้รวดเร็ว ติดตามผลอย่างครบวงจร และแก้ไขปัญหาได้อย่างตรงจุด เสริมสร้างความสัมพันธ์ที่ดี ความน่าเชื่อถือขององค์กร และมอบประสบการณ์ที่ดีแก่ลูกค้า
ด้านสิ่งแวดล้อม
ติดตามผลใช้ทรัพยากรหลัก ได้แก่ ไฟฟ้า น้ำ น้ำมันเชื้อเพลิง และกระดาษ ผ่าน Sustainability Dashboards ที่วิเคราะห์ข้อมูลและสรุปผลให้เข้าใจง่าย พร้อมทั้งประเมินปริมาณการปล่อยก๊าชเรือนกระจก โดยนำเสนอข้อมูลเปรียบเทียบทั้งในระดับเขตและสาขา เพื่อให้ตัดสินใจหรือปรับเปลี่ยนกลยุทธ์ให้สอดคล้องกับปัญหาได้ตรงจุด ควบคู่ไปกับการสร้างความตระหนักในการใช้ทรัพยากรที่ไม่เพียงแต่สามารถสร้างความเปลี่ยนแปลงทางด้านภูมิอากาศ (Climate Change) แต่ยังนำไปสู่การลดต้นทุนและเพิ่มประสิทธิภาพในการดำเนินงานขององค์กรอีกด้วย โดยในปี 2568 บริษัทฯ สามารถลดค่าใช้จ่ายด้านไฟฟ้าได้กว่า 38 ล้านบาท และลดปริมาณการปล่อยก๊าซเรือนกระจกกว่า 4,128 ตันคาร์บอนไดออกไซด์เทียบเท่า ซึ่งสะท้อนถึงการใช้ข้อมูลทรัพยากรอย่างมีประสิทธิภาพ และตอกย้ำความมุ่งมั่นขององค์กรในการขับเคลื่อนสู่เป้าหมายการลดการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero Emission) อย่างเป็นรูปธรรม
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาพรวมเศรษฐกิจไทยและผลกระทบต่ออุตสาหกรรม
ณ สิ้นเดือนธันวาคม 2568 ผู้ประกอบธุรกิจที่ไม่ใช่สถาบันการเงิน รายงานยอดสินเชื่อคงค้าง สินเชื่อส่วนบุคคลภายใต้การกำกับ (ไม่รวมที่มีทะเบียนรถเป็นประกัน) รวมทั้งสิ้น 14,894,210 ล้านบาท เทียบกับยอดสินเชื่อคงค้างประเภทเดียวกันของบริษัทฯ จำนวน 295,506 ล้านบาท คิดเป็นร้อยละ 1.98 ของสัดส่วนการตลาด ยอดสินเชื่อคงค้าง สินเชื่อส่วนบุคคลภายใต้การกำกับประเภทที่มีทะเบียนรถเป็นประกัน รวมทั้งสิ้น 6,812,031 ล้านบาท เทียบกับยอดสินเชื่อคงค้างประเภทเดียวกันของบริษัทฯ จำนวน 392,744 ล้านบาท คิดเป็นร้อยละ 5.77 ของสัดส่วนการตลาด สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ มีมูลค่ารวม 5,157,867 ล้านบาท เทียบกับยอดสินเชื่อคงค้างประเภทเดียวกันของบริษัทฯ จำนวน 92,935 ล้านบาท คิดเป็นร้อยละ 1.80 ของสัดส่วนการตลาด
เศรษฐกิจไทยในปีปัจจุบันยังคงเผชิญกับความท้าทายจากหลายปัจจัย ทั้งภาวะเงินเฟ้อที่ส่งผลต่อค่าครองชีพ การชะลอตัวของเศรษฐกิจโลก และนโยบายการเงินที่เข้มงวดขึ้น อัตราดอกเบี้ยนโยบายที่อยู่ในระดับสูงทำให้ต้นทุนทางการเงินเพิ่มขึ้น ส่งผลกระทบต่อการใช้จ่ายของภาคครัวเรือนและการลงทุนของภาคธุรกิจ แม้ว่าภาคการท่องเที่ยวจะฟื้นตัวอย่างต่อเนื่องและเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจ แต่ภาคการส่งออกและการบริโภคภายในประเทศยังคงเติบโตอย่างจำกัด ส่งผลให้ความต้องการสินเชื่อเพิ่มขึ้นในกลุ่มสถาบันการเงินที่ไม่ใช่ธนาคาร (Non-Bank) เนื่องจากธนาคารพาณิชย์มีมาตรการคุมเข้มในการปล่อยสินเชื่อ ทำให้ประชาชนและธุรกิจที่ไม่สามารถเข้าถึงสินเชื่อในระบบธนาคารต้องหันไปใช้บริการสินเชื่อกลุ่ม Non-Bank มากขึ้น
ภาพรวมการแข่งขันของอุตสาหกรรมในปีที่ผ่านมา
ในปี 2568 ธุรกิจไมโครไฟแนนซ์หรือสินเชื่อรายย่อยในประเทศไทยต้องเผชิญกับความผันผวนทางเศรษฐกิจและสถานการณ์ทางการเมืองที่ไม่แน่นอน รวมถึงการปรับตัวของธุรกิจในการให้สินเชื่อที่มีความเสี่ยงสูง เช่น สินเชื่อส่วนบุคคลหรือสินเชื่อเพื่อการประกอบอาชีพในกลุ่มผู้มีรายได้น้อย ผลจากภาวะเศรษฐกิจที่ยังไม่ฟื้นตัวเต็มที่หลังสถานการณ์โควิดทำให้ผู้ขอสินเชื่อระมัดระวังในการก่อหนี้ส่งผลให้การปล่อยสินเชื่อใหม่ชะลอตัวและกระทบต่อการเติบโตของยอดสินเชื่อโดยรวมในกลุ่มอุตสาหกรรม
อัตราดอกเบี้ยและข้อบังคับจากภาครัฐ
การควบคุมอัตราดอกเบี้ยโดยภาครัฐเป็นมาตรการที่มุ่งเน้นการปกป้องผู้บริโภคจากการเก็บดอกเบี้ยในอัตราที่สูงเกินไป ซึ่งอาจส่งผลกระทบต่อผู้ให้บริการสินเชื่อภายใต้การกำกับ เนื่องจากการกำหนดเพดานดอกเบี้ยอาจทำให้ไม่สามารถตั้งอัตราดอกเบี้ยในระดับที่สามารถรองรับต้นทุนและทำให้กำไรของธุรกิจลดลงได้ อย่างไรก็ตาม บริษัทฯ ได้ดำเนินการตามนโยบายการกำหนดอัตราดอกเบี้ยที่ต่ำกว่าข้อกำหนดของกฎหมาย ด้วยการพิจารณาถึงความสามารถในการชำระหนี้ของลูกค้าและสภาพตลาดในปัจจุบัน เพื่อให้ลูกค้าสามารถเข้าถึงสินเชื่อได้โดยไม่สร้างภาระทางการเงินที่หนักเกินไปและยังคงสามารถดำเนินธุรกิจได้อย่างยั่งยืน บริษัทฯ จึงไม่ได้รับผลกระทบจากการควบคุมอัตราดอกเบี้ยนี้ เนื่องจากอัตราดอกเบี้ยที่ตั้งไว้เป็นไปตามข้อกำหนดและมีความเหมาะสมต่อการสร้างความสมดุลระหว่างการรักษาผลกำไรของบริษัทฯ และการไม่สร้างภาระทางการเงินที่เกินความสามารถของลูกค้า
การเพิ่มขึ้นของหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL : Non-Performing Loan)
ในภาวะเศรษฐกิจที่ชะลอตัวและภาระหนี้ครัวเรือนที่สูงขึ้น ส่งผลให้ความสามารถในการชำระหนี้โดยรวมลดลง โดยเฉพาะในกลุ่มผู้มีรายได้น้อย ซึ่งทำให้หนี้ที่ไม่ก่อให้เกิดรายได้หรือ NPL มีสัดส่วนสูงขึ้น อย่างไรก็ตาม บริษัทฯ ได้ดำเนินการปล่อยสินเชื่ออย่างรัดกุม และพิจารณาความสามารถในการชำระหนี้ของลูกค้าเป็นสำคัญ รวมถึงส่งเสริมวินัยทางการเงินและมีมาตรการช่วยเหลือลูกหนี้ เพื่อให้สามารถบริหารความเสี่ยงได้อย่างมีประสิทธิภาพ ส่งผลให้ภาพรวมของ NPL ในปี 2568 ลดลงจากปีก่อนหน้าและอยู่ในระดับที่พอใจ นอกจากนี้ บริษัทฯ ยังได้ยกระดับการบริหารพอร์ตสินเชื่อ (Portfolio Management) ด้วยการใช้เทคโนโลยี AI เพื่อวิเคราะห์ข้อมูลและแสดงผลแบบเรียลไทม์ ทำให้สามารถบริหารหนี้ได้อย่างมีประสิทธิภาพและลดการตั้งสำรองได้อย่างเหมาะสม
การแข่งขันที่สูงขึ้น
ธุรกิจสินเชื่อทะเบียนรถเผชิญกับการแข่งขันที่สูงขึ้นเนื่องจากมีผู้ให้บริการหลายรายเข้ามาในตลาด การแข่งขันในปี 2568 มุ่งเน้นที่การยกระดับบริการและพัฒนาผลิตภัณฑ์ที่หลากหลายเพื่อตอบโจทย์ความต้องการของผู้มีรายได้น้อย ซึ่งไม่เพียงแต่สร้างผลดีต่อลูกค้า ยังช่วยเสริมสร้างการเติบโตในภาพรวมของอุตสาหกรรมที่มีการแข่งขันในด้านบริการอย่างต่อเนื่อง อย่างไรก็ตาม บริษัทฯ ยังคงมุ่งมั่นในการให้บริการที่เป็นเลิศและมอบประสบการณ์ที่ดีที่สุดแก่ลูกค้า ด้วยสาขากว่า 8,673 แห่งทั่วประเทศ ซึ่งช่วยให้การเข้าถึงบริการในระดับชุมชนเป็นไปอย่างครอบคลุม นอกจากนี้ บริษัทฯ ยังได้พัฒนาบริการผ่านแพลตฟอร์มออนไลน์เพื่อเพิ่มความสะดวกสบายและเข้าถึงลูกค้าได้อย่างกว้างขวาง พร้อมทั้งพัฒนาผลิตภัณฑ์ที่หลากหลายเพื่อรองรับความต้องการของลูกค้าแต่ละกลุ่ม ส่งผลให้บริษัทฯ มีฐานลูกค้าและยอดสินเชื่อสูงสุดในอุตสาหกรรม
ในปี 2568 บริษัทฯ ยังคงขยายตัวอย่างมีประสิทธิภาพและรักษาระดับการเติบโตที่น่าพอใจท่ามกลางการแข่งขันสูงและความผันผวนของตลาด การบริหารความเสี่ยงที่ดีช่วยให้บริษัทฯ สามารถดำเนินธุรกิจได้อย่างยั่งยืน นอกจากนี้ บริษัทฯ ยังให้ความสำคัญกับผู้มีส่วนได้เสียทุกภาคส่วน เพื่อสร้างผลกระทบเชิงบวกต่อสังคมและสิ่งแวดล้อม พร้อมทั้งปรับตัวให้สอดคล้องกับแนวโน้มเศรษฐกิจและการเปลี่ยนแปลงของตลาด ส่งผลให้บริษัทฯ เป็นต้นแบบในการพัฒนาธุรกิจอย่างยั่งยืน
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
ณ วันที่ 31 ธันวาคม 2568 แหล่งเงินทุนที่สำคัญของบริษัทฯ คือเงินกู้ยืมจากสถาบันการเงิน คิดเป็นร้อยละ 16.14 และการกู้ยืมโดยการออกตราสารหนี้ (หุ้นกู้และตั๋วแลกเงิน) คิดเป็นร้อยละ 55.55 โดยมีแหล่งเงินทุนจากผู้ถือหุ้น คิดเป็นร้อยละ 22.31 สำหรับการใช้ไปของเงินทุน ณ วันที่ 31 ธันวาคม 2568 เป็นการปล่อยสินเชื่อให้แก่ลูกค้ารายย่อยและเป็นทรัพย์สินอื่น ๆ
ตราสารหนี้ที่ออกและเงินกู้ยืม
ณ วันที่ 31 ธันวาคม 2568 และ 2567 ยอดคงค้างตราสารหนี้ที่ออกและเงินกู้ยืมทั้งในประเทศและต่างประเทศ มีดังนี้
ประเภทสินเชื่อ | อัตราดอกเบี้ย (ร้อยละ) | ครบกำหนด | ปี 2568 (ล้านบาท) | ปี 2567 (ล้านบาท) |
หุ้นกู้ | 2.02-5.82 | 2569-2576 | 105,890 | 88,567 |
ตั๋วแลกเงิน | 1.83-2.33 | 2569 | 490 | 2,961 |
เงินกู้ยืมจากสถาบันการเงิน | 2.93-4.97 | 2569-2574 | 31,043 | 32,796 |
รวม | 137,423 | 124,323 | ||
ข้อมูลผลิตภัณฑ์ — ภาพรวม
บทนำ
เนื่องจากบริษัทฯ เป็นสถาบันการเงินที่ไม่ใช่ธนาคาร (Non-Bank) ประกอบธุรกิจให้บริการสินเชื่อด้วยใบอนุญาตประกอบธุรกิจภายใต้การกำกับของธนาคารแห่งประเทศไทย โดยได้รับอนุญาตให้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับที่มิใช่สินเชื่อสวนบุคคลเฉพาะที่ไม่มีทรัพย์หรือทรัพยสินเป็นหลักประกัน อัตราดอกเบี้ยไม่เกินร้อยละ 25 ต่อปี สินเชื่อที่มีทะเบียนรถเป็นประกัน อัตราดอกเบี้ยไม่เกินร้อยละ 24 ต่อปี และการประกอบธุรกิจสินเชื่อรายย่อยเพื่อการประกอบอาชีพ และอัตราดอกเบี้ยไม่เกินร้อยละ 33 ต่อปี (อัตราดอกเบี้ยเป็นไปตามประกาศธนาคารแห่งประเทศไทย ที่ สนส. 12/2563 เรื่องการกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับและสนส. 13/2563 เรื่องการกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข ในการประกอบธุรกิจสินเชื่อส่วนรายย่อยเพื่อการประกอบอาชีพ)
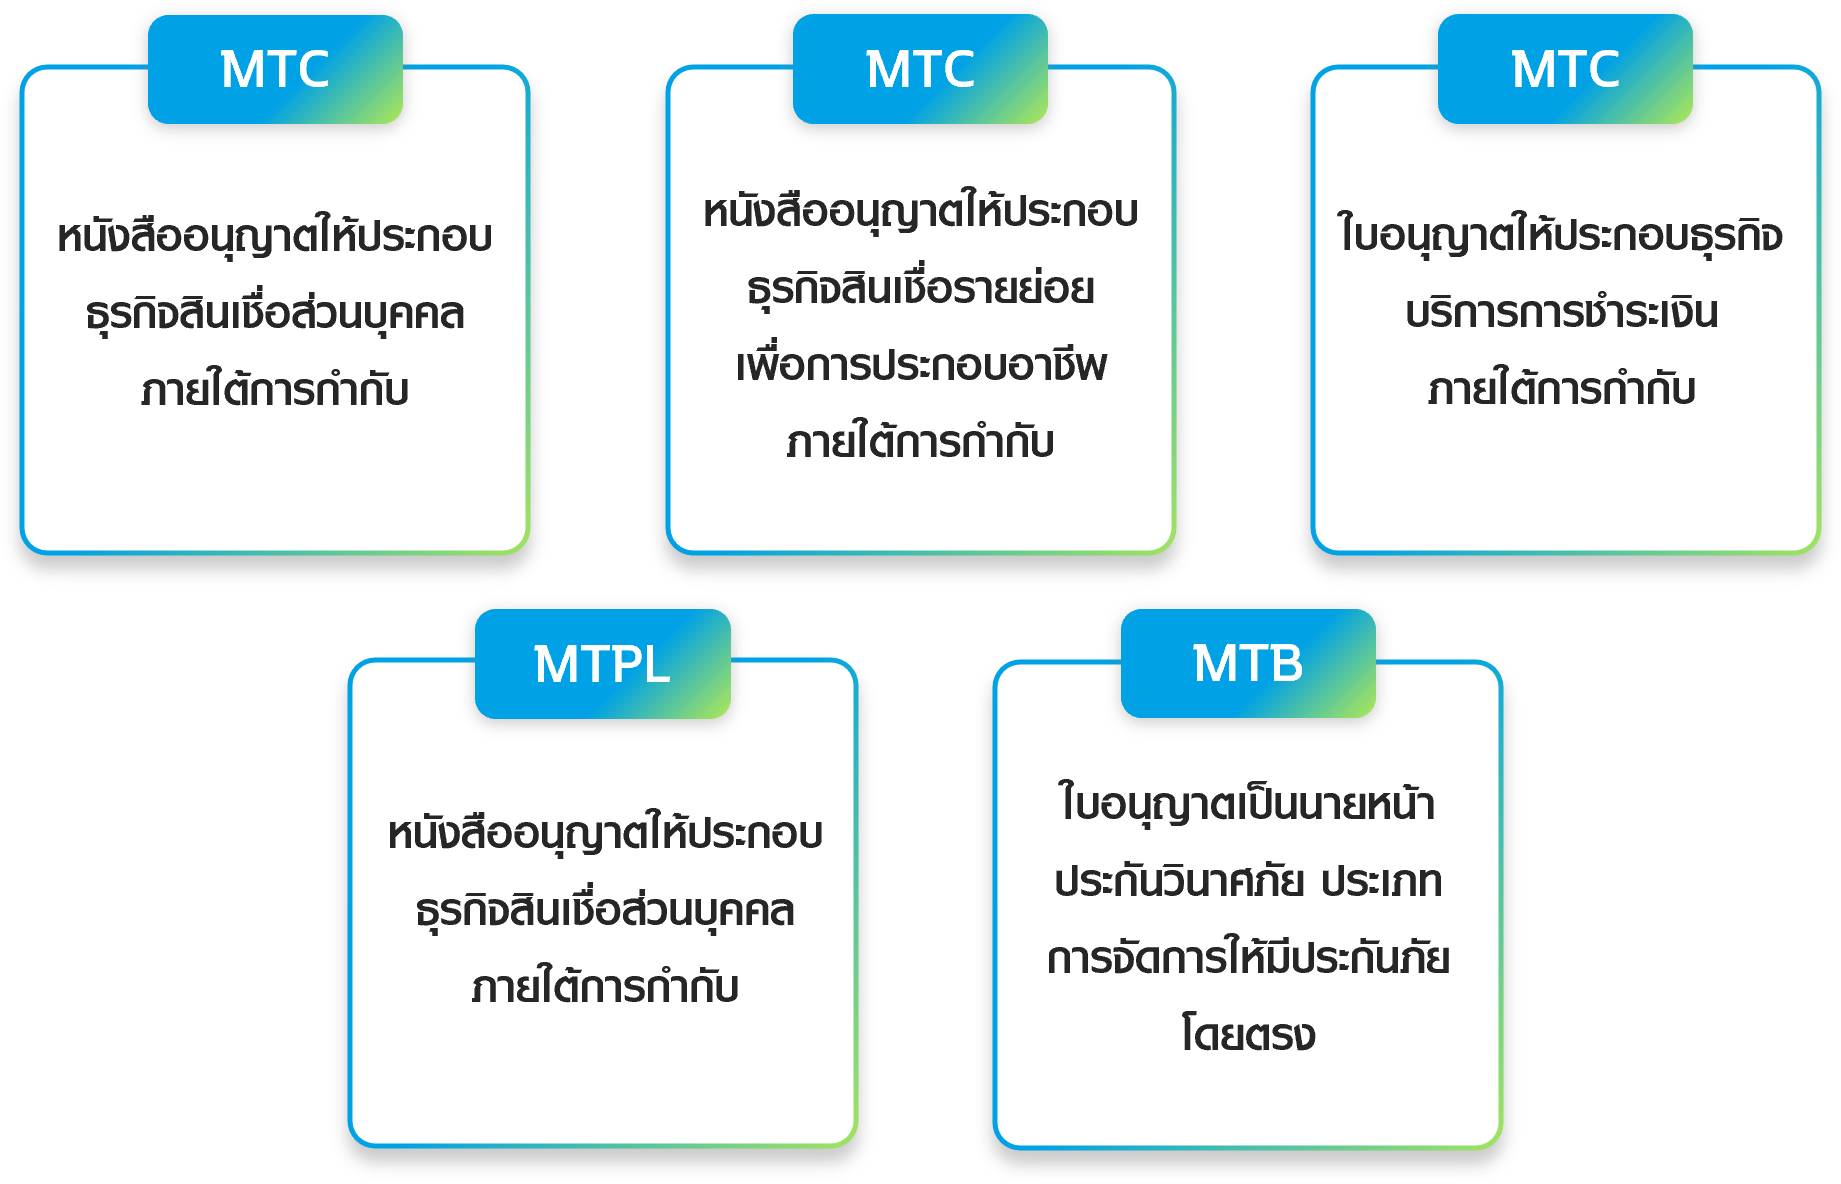
นอกจากนี้ บริษัทฯ ประกอบธุรกิจให้บริการสินเชื่อเพิ่มเติม ดำเนินการโดยบริษัทย่อย ได้แก่ บริการเช่าซื้อรถจักรยานยนต์โดยบริษัท เมืองไทย ลิสซิ่ง จำกัด (MTLS) บริการสินเชื่อเพื่อการอุปโภค โดยบริษัท เมืองไทย เพย์ เลเทอร์ จำกัด (MTPL) และประกอบธุรกิจนายหน้าประกันวินาศภัยโดยบริษัท เมืองไทยลิสซิ่ง อินชัวรันส์ โบรกเกอร์ จำกัด (MTB) ทั้งนี้ บริษัทฯ มุ่งให้บริการทางการเงินที่เข้าถึงได้อย่างเหมาะสม มีความรับผิดชอบ และสอดคล้องกับการดำเนินธุรกิจอย่างยั่งยืน
ใบอนุญาตประกอบธุรกิจสินเชื่อ
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
บทนำ
แหล่งที่มาของเงินทุนที่สำคัญของบริษัทฯ คือส่วนของผู้ถือหุ้น และหนี้สิน ซึ่งประกอบด้วยเงินกู้ยืมจากสถาบันการเงิน โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มียอดสินเชื่อที่ได้รับอนุมัติจากธนาคารพาณิชย์คงค้าง จำนวนทั้งสิ้น 31,043 ล้านบาท และมียอดหุ้นกู้คงค้าง จำนวน 105,890 ล้านบาท จากการออกเสนอขายหุ้นกู้ต่อสถาบันการเงินและนักลงทุน
ข้อมูลเกี่ยวกับตราสารหนี้ของบริษัทฯ ที่เสนอขาย
ในปี 2568 บริษัทฯ ได้ออกและเสนอขายหุ้นกู้ทั้งในและต่างประเทศแก่นักลงทุนเป็นจำนวน 8 ครั้ง โดยมีวัตถุประสงค์เพื่อนำเงินที่ได้ไปใช้ในการดำเนินธุรกิจ เป็นเงินทุนหมุนเวียนในกิจการ เพื่อชำระคืนเงินกู้ หรือหนี้จากการออกตราสารหนี้ หรือเพื่อจัดหาเงินทุนใหม่หรือการรีไฟแนนซ์ ไม่ว่าทั้งหมดหรือบางส่วน สำหรับโครงการและกิจกรรมที่เข้าเกณฑ์ด้านสังคม มูลค่าของหุ้นกู้ที่ยังไม่ครบกำหนด ไถ่ถอนรวมทั้งสิ้น 107,005.54 ล้านบาท ซึ่งหุ้นกู้ทั้งหมดเป็นหุ้นกู้ไม่ด้อยสิทธิและไม่มีหลักประกัน
มีหุ้นกู้ (Y/N)
มี
หุ้นกู้
| ชื่อหุ้นกู้ | รายละเอียด/อันดับความน่าเชื่อถือ | อัตราดอกเบี้ย (%) | มูลค่าคงค้าง | วันครบกำหนด | อายุ | ประเภท |
|---|---|---|---|---|---|---|
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 3/2564 ชุดที่ 4 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อนักลงทุนสถาบัน | 3.65 | 500 | 26 พ.ค. 2569 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2564 ชุดที่่ 4 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 3.7 | 996.4 | 25 ส.ค. 2569 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2564 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 3.7 | 1,000 | 3 พ.ย. 2569 | 4.99 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2565 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 3.45 | 1,391 | 23 ก.พ. 2569 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2565 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 3.7 | 1,000 | 22 ก.พ. 2570 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2565 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 3.75 | 1,831.1 | 8 มิ.ย. 2569 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2565 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 3.9 | 933.2 | 7 มิ.ย. 2570 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 5/2565 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อนักลงทุนสถาบัน | 3.9 | 500 | 6 ก.ค. 2570 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 8/2565 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4 | 1,634.6 | 27 เม.ย. 2569 | 3.5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2566 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.1 | 1,995.2 | 16 มี.ค. 2569 | 3.07 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2566 ชุดที่่ 4 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.3 | 927.7 | 15 มี.ค. 2570 | 4.06 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2566 ชุดที่่ 5 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 4.5 | 1,121.1 | 13 มี.ค. 2571 | 5.06 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2566 ชุดที่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.45 | 1,980.2 | 9 มิ.ย. 2569 | 3 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2566 ชุดที่ 4 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.65 | 1,519.2 | 8 มิ.ย. 2570 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2566 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.7 | 1,399.7 | 25 ส.ค. 2569 | 3.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2566 ชุดที่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.8 | 1,332.4 | 24 ส.ค. 2570 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 7/2566 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.75 | 1,064.4 | 3 พ.ย. 2569 | 3.03 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 7/2566 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.9 | 812.7 | 2 พ.ย. 2570 | 4.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 9/2566 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.4 | 592.2 | 9 มิ.ย. 2569 | 2.45 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 1/2567 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อนักลงทุนสถาบัน | 4.3 | 170 | 23 ม.ค. 2569 | 2 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2567 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.3 | 1,042.3 | 16 มี.ค. 2569 | 2.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2567 ชุดท 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.8 | 1,999.7 | 15 มี.ค. 2570 | 3.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2567 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 4.95 | 958 | 13 มี.ค. 2571 | 4.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 3/2567 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อนักลงทุนสถาบัน | 4.8 | 250 | 15 มี.ค. 2570 | 2.96 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 3/2567 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อนักลงทุนสถาบัน | 4.95 | 250 | 13 มี.ค. 2571 | 3.96 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2567 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อนักลงทุนสถาบัน | 4.29 | 2,620 | 9 เม.ย. 2569 | 2 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2567 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อนักลงทุนสถาบัน | 4.8 | 250 | 9 เม.ย. 2570 | 3 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 5/2567 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.3 | 2,107.7 | 8 มิ.ย. 2569 | 2.06 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 5/2567 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.8 | 2,842.8 | 7 มิ.ย. 2570 | 3.06 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 5/2567 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 4.95 | 2,170.5 | 13 มิ.ย. 2571 | 4.08 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2567 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อนักลงทุนสถาบัน | 4.29 | 710 | 9 ก.ค. 2569 | 2 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 7/2567 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 4.3 | 768.8 | 25 ส.ค. 2569 | 2.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 7/2567 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 4.8 | 1,061.2 | 24 ส.ค. 2570 | 3.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 7/2567 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 4.95 | 754.4 | 29 ส.ค. 2571 | 4.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 8/2567 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อประชาชนทั่วไป | 3.5 | 852.8 | 3 พ.ย. 2569 | 2.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 8/2567 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อประชาชนทั่วไป | 3.8 | 1,468 | 2 พ.ย. 2570 | 3.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 8/2567 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 4 | 1,679.2 | 7 พ.ย. 2571 | 4.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 1/2568 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 3.9 | 2,371.2 | 13 มิ.ย. 2571 | 3.38 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 1/2568 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2573 | เสนอขายต่อประชาชนทั่วไป | 4.2 | 1,165.9 | 26 ก.พ. 2573 | 5.08 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 1/2568 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2575 | เสนอขายต่อประชาชนทั่วไป | 4.6 | 1,462.9 | 24 ก.พ. 2575 | 7.08 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2568 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | เสนอขายต่อนักลงทุนสถาบัน | 0 | 5,000 | 11 มิ.ย. 2569 | 1.19 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2568 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | เสนอขายต่อนักลงทุนสถาบัน | 0 | 4,700 | 1 มี.ค. 2570 | 1.92 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 2/2568 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อนักลงทุนสถาบัน | 3.78 | 300 | 1 ส.ค. 2571 | 3.34 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 3/2568 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | เสนอขายต่อประชาชนทั่วไป | 3.9 | 3,739.4 | 29 พ.ค. 2572 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 3/2568 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2573 | เสนอขายต่อประชาชนทั่วไป | 4.1 | 2,837.7 | 28 พ.ค. 2573 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 3/2568 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2575 | เสนอขายต่อประชาชนทั่วไป | 4.3 | 1,222.9 | 25 พ.ค. 2575 | 6.99 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2568 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | เสนอขายต่อประชาชนทั่วไป | 3.8 | 3,182.9 | 4 ก.ย. 2572 | 4.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2568 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2573 | เสนอขายต่อประชาชนทั่วไป | 4 | 4,487.5 | 3 ก.ย. 2573 | 5.02 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 4/2568 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2575 | เสนอขายต่อประชาชนทั่วไป | 4.15 | 2,329.6 | 31 ส.ค. 2575 | 7.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 5/2568 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อนักลงทุนสถาบัน | 0 | 1,000 | 2 ต.ค. 2571 | 3 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2568 ชุดที่่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | เสนอขายต่อประชาชนทั่วไป | 2.95 | 700 | 27 พ.ย. 2571 | 3 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2568 ชุดที่่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | เสนอขายต่อประชาชนทั่วไป | 3.15 | 400 | 27 พ.ย. 2572 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2568 ชุดที่่ 3 ครบกำหนดไถ่ถอนปี พ.ศ. 2574 | เสนอขายต่อประชาชนทั่วไป | 3.5 | 500 | 25 พ.ย. 2574 | 6 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ครั้งที่ 6/2568 ชุดที่่ 4 ครบกำหนดไถ่ถอนปี พ.ศ. 2576 | เสนอขายต่อประชาชนทั่วไป | 4 | 900 | 27 พ.ย. 2576 | 8.01 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้เพื่อสังคม วงเงิน 50 ล้านเหรียญสหรัฐฯ อายุ 3 ปี ครบกำหนดไถ่ถอนเดือนสิงหาคม พ.ศ. 2570 | เสนอขายต่อนักลงทุนสถาบัน | 0 | 1,269.74 | 16 ส.ค. 2570 | 2 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้เพื่อสังคม วงเงิน 335 ล้านเหรียญสหรัฐฯ อายุ 4 ปี ครบกำหนดไถ่ถอนเดือนกันยายน พ.ศ. 2571 | เสนอขายต่อนักลงทุนสถาบัน | 0 | 10,634.11 | 30 ก.ย. 2571 | 4 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้เพื่อสังคม วงเงิน 350 ล้านเหรียญสหรัฐฯ อายุ 5 ปี ครบกำหนดไถ่ถอนเดือนกรกฎาคม พ.ศ. 2573 | เสนอขายต่อนักลงทุนสถาบัน | 0 | 11,110.26 | 21 ก.ค. 2573 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้เพื่อสังคม วงเงิน 64 ล้านเหรียญสิงคโปร์ อายุ 3 ปี และมีผู้ค้ำประกันโดย Credit Guarantee and Investment Facility ครบกำหนดไถ่ถอนเดือนตุลาคม พ.ศ. 2571 | เสนอขายต่อนักลงทุนสถาบัน | 2.15 | 1,590.04 | 14 ต.ค. 2571 | 3 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้เพื่อสังคม วงเงิน 65 ล้านเหรียญสิงคโปร์ อายุ 5 ปี และมีผู้ค้ำประกันโดย Credit Guarantee and Investment Facility ครบกำหนดไถ่ถอนเดือนตุลาคม พ.ศ. 2573 | เสนอขายต่อนักลงทุนสถาบัน | 2.28 | 1,614.89 | 14 ต.ค. 2573 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี