

การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้3 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
บทนำส่วนย่อย
ในปัจจุบัน บริษัทฯ มีแผนการบริหารจัดการความเสี่ยงที่ครอบคลุม สอดคล้องกับแนวทางการบริหารความเสี่ยงระดับองค์กร (Enterprise Risk Management: ERM) ซึ่งมีวัตถุประสงค์ที่จะสร้างความรับผิดชอบอย่างทั่วถึงและเป็นไปในทิศทางเดียวกันทั่วทั้งองค์กร ส่งเสริมความสามารถในการแข่งขันอย่างยั่งยืนภายใต้สภาวะการณ์เปลี่ยนแปลงอย่างรวดเร็วของปัจจัยแวดล้อมต่าง ๆ ได้อย่างมีประสิทธิภาพ
การปลูกฝังเป็นวัฒนธรรมผ่านการสื่อสารภายใน หรือการประชุมในวาระต่างๆ นอกจากจะสร้างความตระหนักให้ผู้บริหาร พนักงาน รวมไปถึงผู้มีส่วนเกี่ยวข้องแล้ว ยังช่วยส่งเสริมให้ทุกคนในองค์กรได้มีส่วนร่วมในการวิเคราะห์ ประเมินความเสี่ยง ผลกระทบที่อาจเกิดขึ้น พร้อมติดตามตรวจสอบ และทบทวนการดำเนินงานอย่างสม่ำเสมอมีการจัดการอย่างเป็นระบบต่อเนื่องและมีมาตรฐานเดียวกัน
รายละเอียดนโยบายและแผน
กรอบการดำเนินงาน
จัดรายงานความเสี่ยงให้สอดรับกับกระบวนการบริหารจัดการที่ครอบคลุม
จัดประชุมเชิงปฏิบัติการให้ทุกคนมีส่วนร่วม จัดตั้งคณะทำงานให้เหมาะสม
จัดการความเสี่ยงด้วยการจำลองสถานการณ์จริงในความถี่ที่เหมาะสม
สอบทานการบริหารความเสี่ยง ให้เป็นไปตามวิสัยทัศน์และเป้าหมายขององค์กร
ติดตามประเมินผลการดำเนินการ ให้เป็นไปตามแผน
รายงานผลการดำเนินการในทุกระดับ อย่างน้อยปีละ 2 ครั้ง
บูรณาการหลักเกณฑ์ด้านความเสี่ยงเข้ากับการพัฒนาและปรับปรุงผลิตภัณฑ์และบริการ
จัดให้มีการทบทวนคู่มือและนโยบายความเสี่ยง อย่างน้อยปีละ 1 ครั้ง
โครงสร้างการบริหารจัดการความเสี่ยง
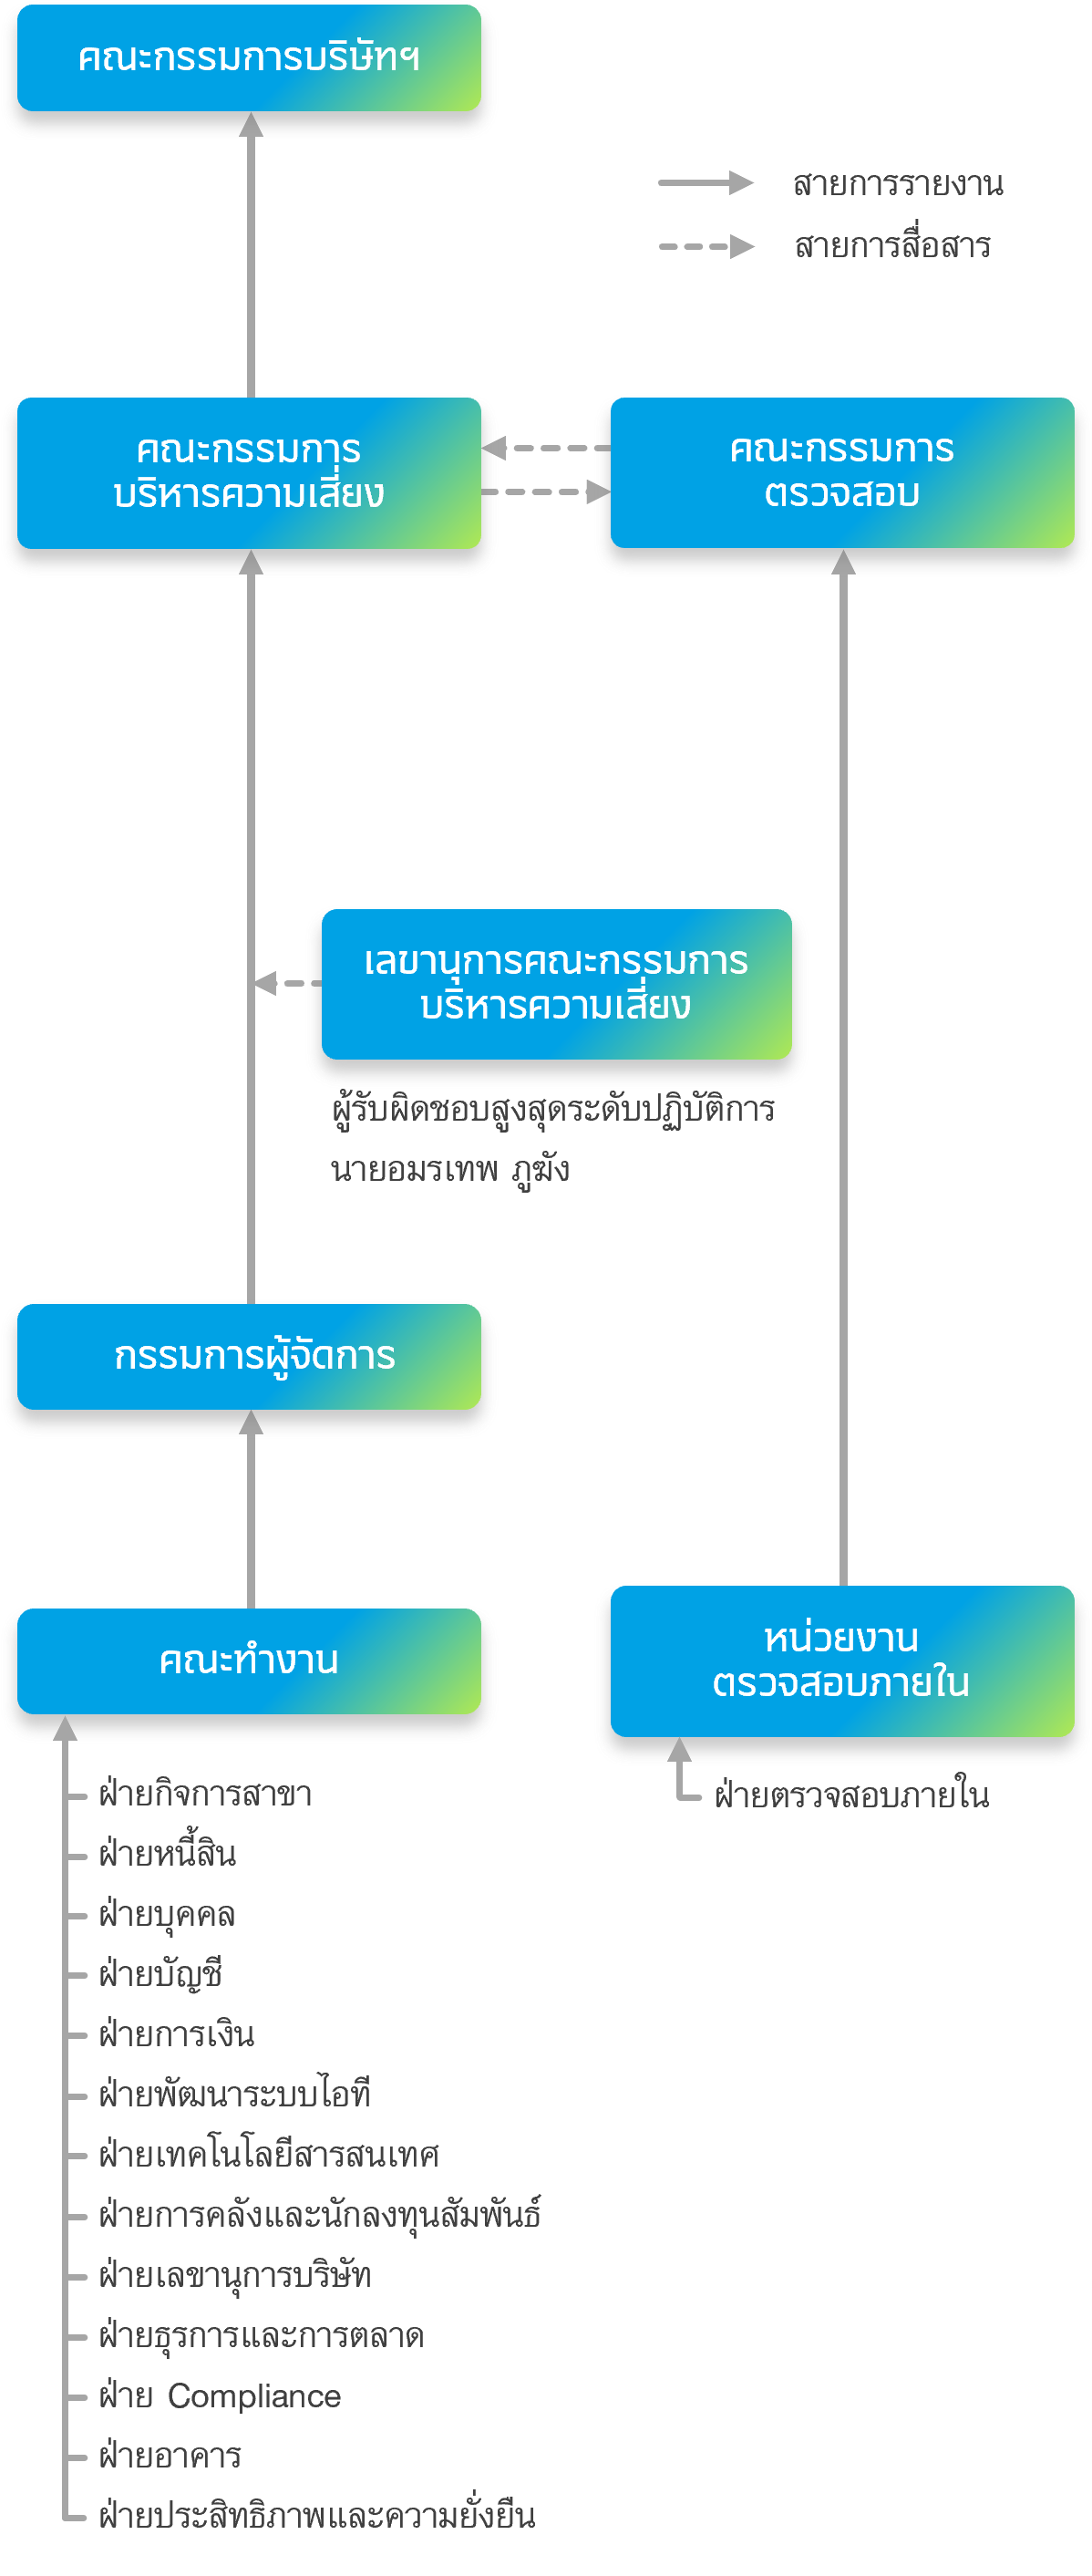
คณะกรรมการบริษัทฯ
อนุมัตินโยบายและขอบเขตที่ยอมรับได้
กำกับดูแลและติดตามการบริหารความเสี่ยงให้นำไปปฏิบัติได้อย่างมีประสิทธิภาพและต่อเนื่อง
คณะกรรมการบริหารความเสี่ยง
สอบทานรายงานการบริหารความเสี่ยง ให้อยู่ในระดับที่ยอมรับได้
คณะกรรมการตรวจสอบ
ดำเนินการสอบทานที่เป็นอิสระเพื่อให้มั่นใจว่าการดำเนินการบริหารความเสี่ยงเป็นไปอย่างมีประสิทธิภาพ
เลขานุการคณะกรรมการบริหารความเสี่ยง
นำเสนอนโยบาย แผนกลยุทธ์ และระบุความเสี่ยงที่สำคัญ
ประสานงานกับคณะกรรมการหรือผู้ที่เกี่ยวข้อง
รายงานการบริหารความเสี่ยงต่อคณะกรรมการบริหารความเสี่ยงอย่างน้อยปีละ 2 ครั้ง
ผู้บริหารและพนักงาน
จัดการและรายงานความเสี่ยงให้ผู้บังคับบัญชาทราบในการปฏิบัติงานประจำวัน
คณะทำงาน
นำเสนอนโยบายและแผนกลยุทธ์ต่อกรรมการผู้จัดการ
นำนโยบายและแนวทางในการบริหารความเสี่ยงที่ได้รับการอนุมัติ ไปพัฒนาให้เกิดการปฏิบัติในหน่วยงานที่รับผิดชอบ
สนับสนุนให้เกิดวัฒนธรรมการบริหารความเสี่ยงและการควบคุมภายในที่เหมาะสมในหน่วยงานที่รับผิดชอบ
หน่วยงานตรวจสอบภายใน
ดำเนินการสอบทานเพื่อให้มั่นใจว่าการควบคุมภายในได้นำไปปฏิบัติอย่างเหมาะสม อย่างน้อยปีละ 1 ครั้ง
วางแผนงานการตรวจสอบตามความเสี่ยง
ประสานงานร่วมกับคณะทำงานเพื่อแลกเปลี่ยนข้อมูลความเสี่ยงที่อาจมีผลกระทบต่อบริษัทฯ
วัฒนธรรมการบริหารความเสี่ยง
ผู้บริหารและพนักงานต้องนำการบริหารความเสี่ยงไปปฏิบัติในการดำเนินงานการตัดสินใจ และงานประจำวัน
ผู้บริหารและพนักงานต้องจัดการความเสี่ยงที่มีผลกระทบต่อการบรรลุวัตถุประสงค์ของบริษัทฯ
ผู้บริหารและพนักงานต้องติดตาม ประเมินผลการบริหารความเสี่ยง รวมทั้งทบทวน และมีส่วนร่วมในการปรับปรุงระบบบริหารความเสี่ยงให้มีประสิทธิภาพ
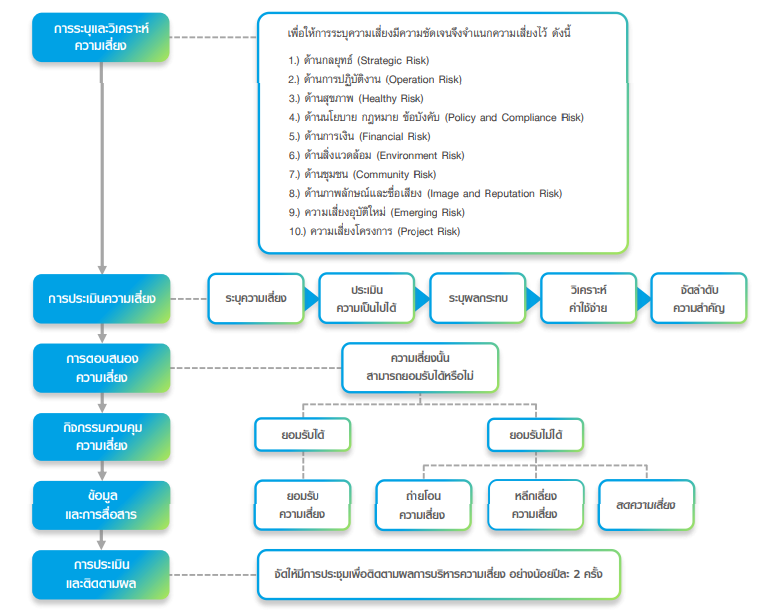
กระบวนการบริหารความเสี่ยง
กระบวนการในการบริหารความเสี่ยงเริ่มจากการระบุประเด็นความเสี่ยงที่อาจเกิดขึ้น จากนั้นทำการประเมินความเสี่ยงโดยพิจารณาจาก ระดับผลกระทบและความถี่ ถัดไปคือการตอบสนองความเสี่ยง โดยทางเลือกในการตอบสนองความเสี่ยงมีอยู่ 4 ทางเลือกได้แก่ ยอมรับ ถ่ายโอน ลด และหลีกเลี่ยง จากนั้นคือการกำหนดกิจกรรมควบคุมเพื่อลดความเสี่ยงให้อยู่ในระดับที่ยอมรับได้ สื่อสารให้บุคลากรภายในองค์กรเข้าใจและนำไปปรับใช้ในกระบวนการดำเนินงาน และสุดท้ายคือการติดตามและประเมินผลเพื่อควบคุมการบริหารความเสี่ยงให้มีประสิทธิภาพตลอดจนสามารถนำมาพัฒนาปรับปรุงแผนการบริหารความเสี่ยงให้เหมาะสมและมีประสิทธิภาพยิ่งขึ้น
ลิงก์เอกสารนโยบาย
https://sustainability.muangthaicap.com/th/Sustainability/risk.html
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
บทนำ
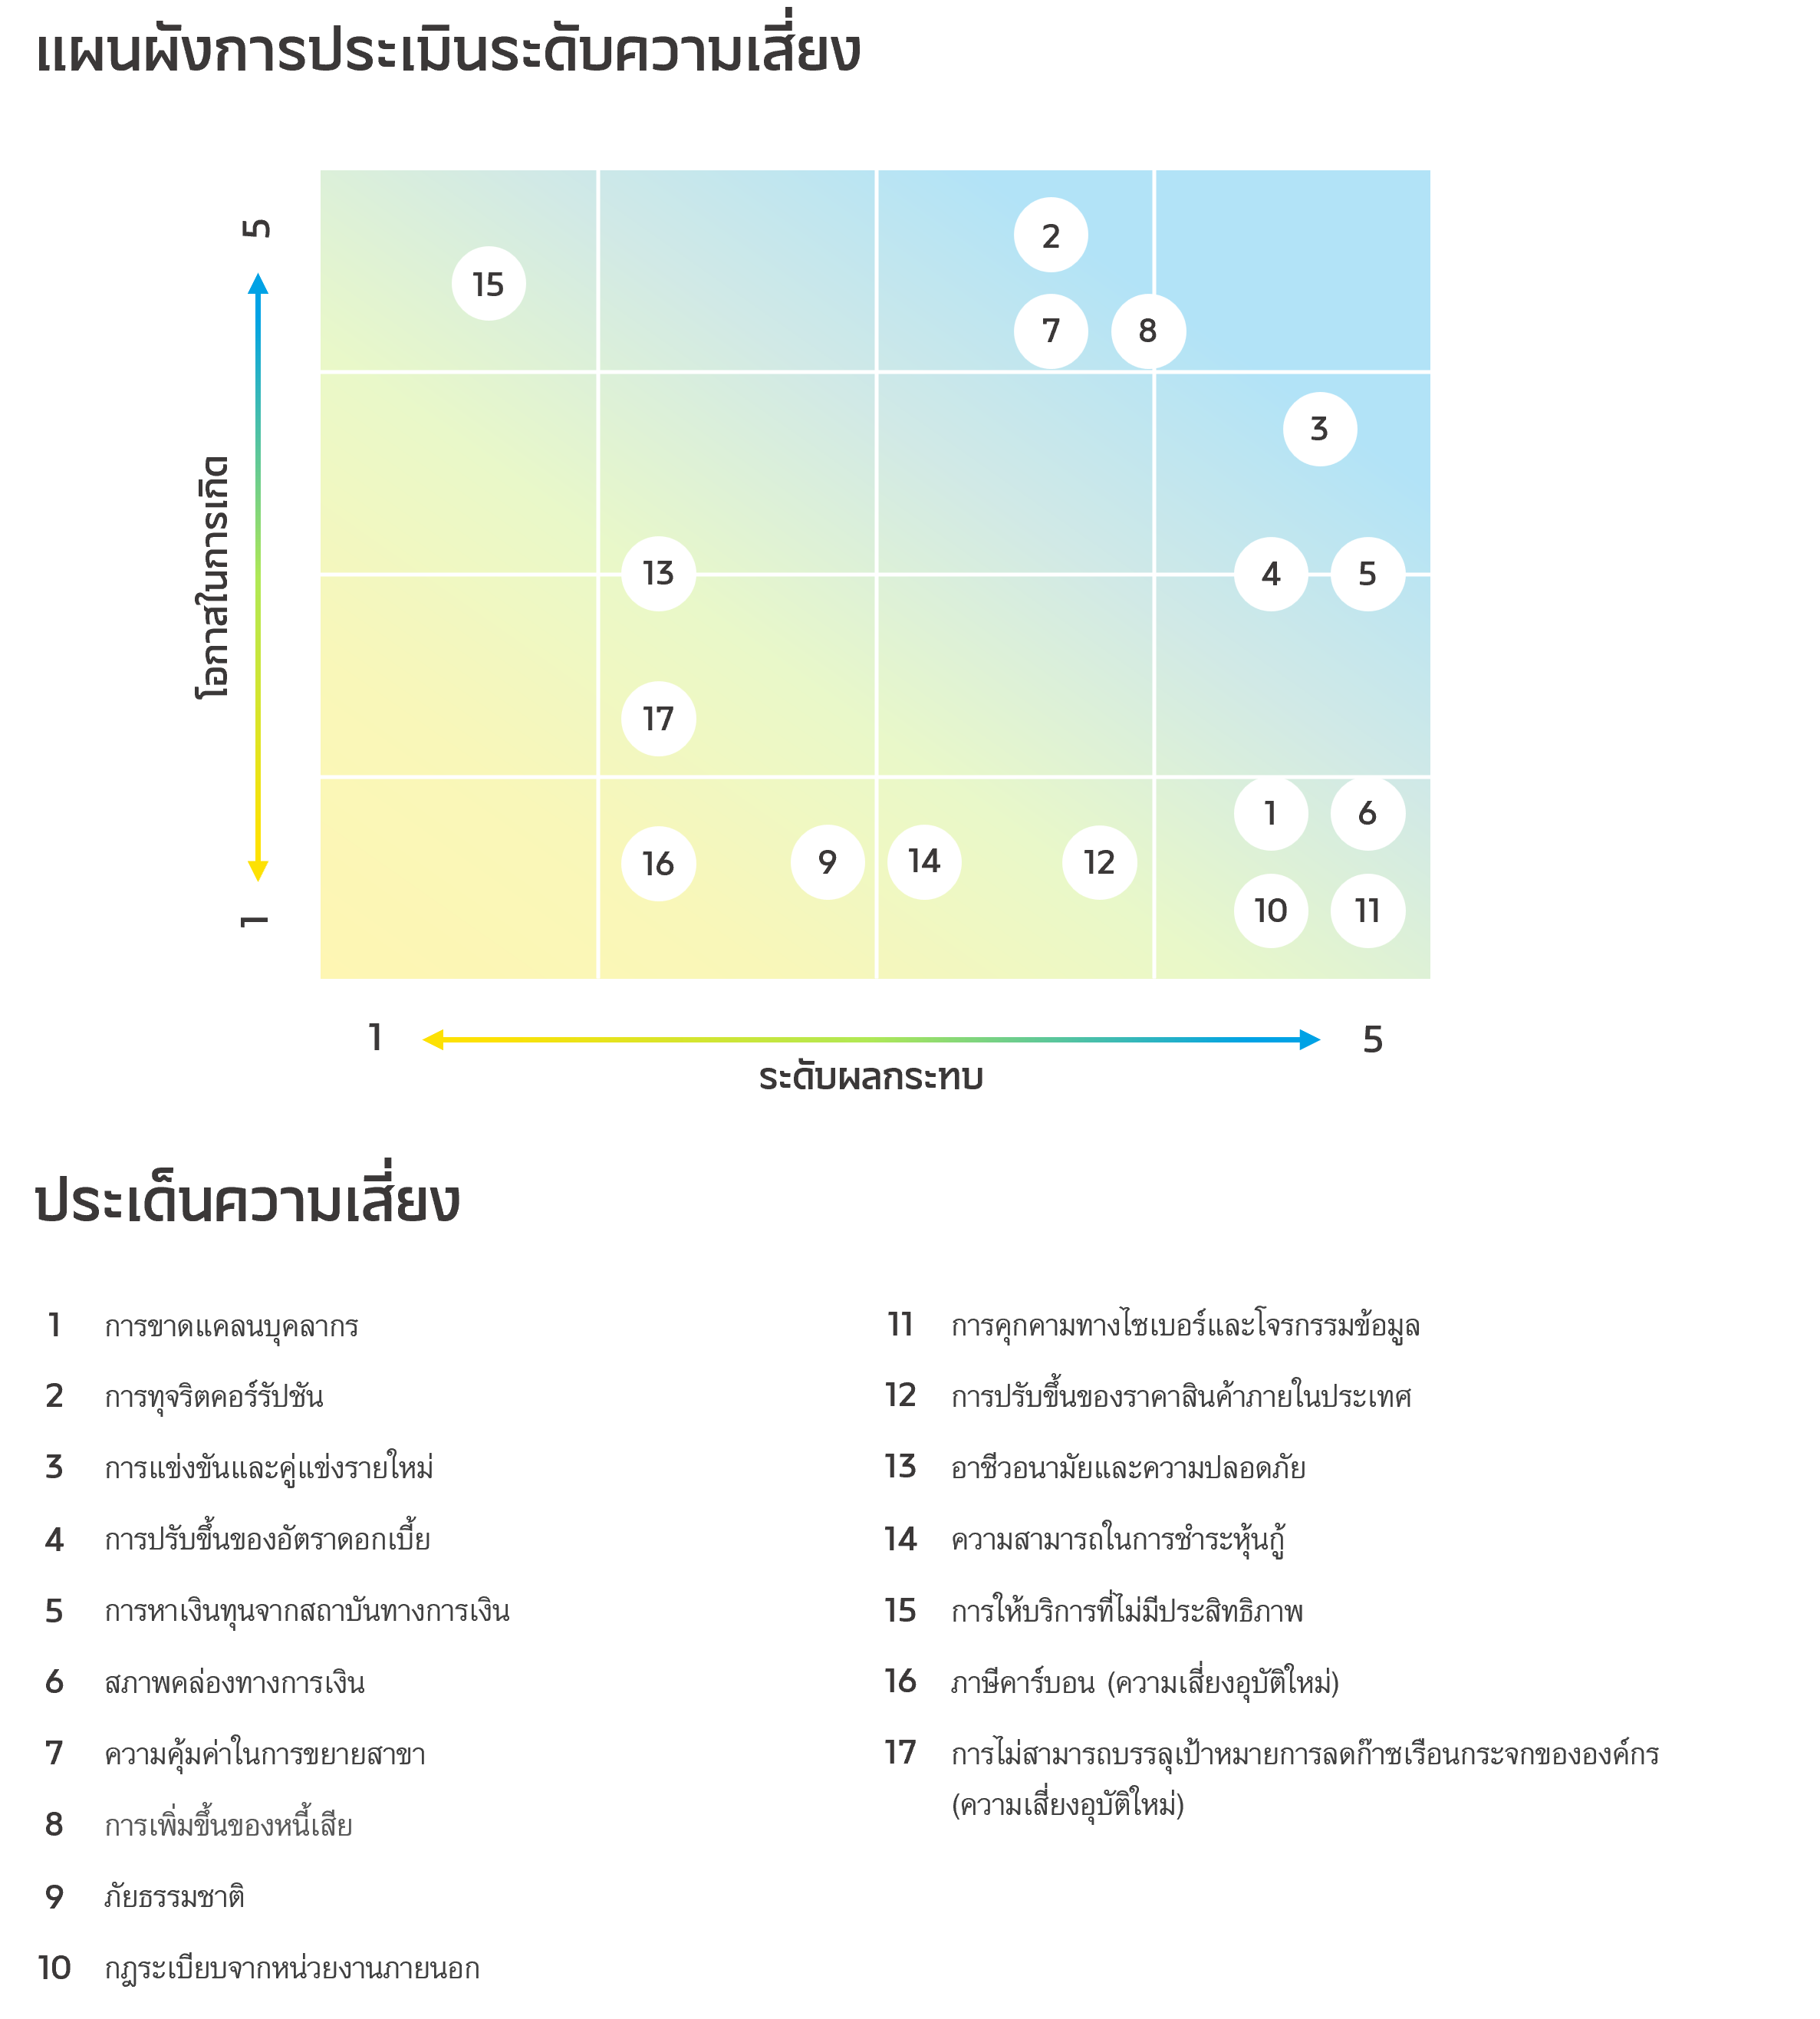
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| การขาดแคลนบุคลากร | ด้วยเป้าหมายการขยายสาขาให้ครอบคลุมทั่วประเทศ จึงต้องสรรหาบุคลากรในสาขาให้เพียงพอต่อการเติบโตของธุรกิจ อีกทั้งกลุ่มธุรกิจไมโครไฟแนนซ์มีแนวโน้มการแข่งขันที่สูงขึ้น ทำให้การสรรหาพนักงานยิ่งยากขึ้น บริษัทฯ ยังต้องเผชิญกับความท้าทายในการรักษาและจูงใจพนักงานที่มีประสบการณ์ความเชี่ยวชาญให้คงอยู่กับองค์กร | ขาดบุคลากรที่เพียงพอต่อการเติบโตของบริษัทฯ | สร้างแรงจูงใจและส่งเสริมสภาพแวดล้อมการทำงานที่ดีของพนักงาน | 738 · Description: การพึ่งพิงบุคลากรในตำแหน่งงานสำคัญ · Info category: OPERATIONAL_RISK · 739 · Description: การขาดแคลนหรือพึ่งพิงแรงงานที่มีศักยภาพ · Info category: OPERATIONAL_RISK |
| การทุจริตคอร์รัปชัน | การกำกับดูแลกิจการที่ดีเป็นระบบที่แสดงให้เห็นถึงความสามารถในการบริหารจัดการอย่างมีประสิทธิภาพ หากไม่มีการจัดการที่โปร่งใส ย่อมส่งผลกระทบต่อความเชื่อมั่นของผู้มีส่วนได้เสียทุกฝ่าย บริษัทฯ จึงยึดถือจริยธรรมและความโปร่งใสเป็นหลักสำคัญในการดำเนินธุรกิจ พร้อมตระหนักถึงปัญหาการทุจริตที่อาจเกิดขึ้น และมุ่งมั่นป้องกันไม่ให้เกิดเหตุการณ์ดังกล่าวในองค์กรโดยเด็ดขาด ได้วางมาตรการป้องกันการทุจริตเพื่อลดความเสี่ยงที่อาจเกิดขึ้น โดยการกำหนดนโยบายการต่อต้านการทุจริตคอร์รัปชัน นโยบายงดการรับของขวัญและนโยบายรับเรื่องร้องเรียน เปิดเผยแก่ผู้มีส่วนได้เสียทุกกลุ่มของบริษัทฯ บริษัทฯ จัดให้มีช่องทางการแจ้งเบาะแสหรือข้อร้องเรียนการกระทำผิดกฎหมายจรรยาบรรณผ่านบนเว็บไซต์บริษัทฯ อีเมล whistleblower@muangthaicap.com และการส่งจดหมาย นอกจากนี้ ยังมีการทบทวนสาเหตุและหาแนวทางป้องกันการทุจริตคอร์รัปชันอย่างสม่ำเสมอ โดยการควบคุมตรวจสอบภายในที่มีประสิทธิภาพ มีการประเมินความเสี่ยงในทุกขั้นตอนการปฏิบัติงาน หากพบพนักงานกระทำการทุจริต บริษัทฯ มีนโยบายลงโทษตามระเบียบการลงโทษจนถึงที่สุด ซึ่งพนักงานทุกคนได้รับการฝึกอบรมเพื่อสร้างวัฒนธรรมที่มุ่งเน้นคุณธรรมและความซื่อสัตย์ ถือเป็นพื้นฐานสำคัญในการสร้างความเชื่อมั่นให้กับลูกค้าและผู้มีส่วนได้เสียทุกคน รวมถึงการเพิ่มช่องทางการร้องเรียนการทุจริต (Whistleblowing) อำนวยความสะดวกในการรายงานเหตุการณ์ รวมถึงการเข้าร่วมเป็นสมาชิกแนวร่วมต่อต้านคอร์รัปชันของภาคเอกชน (CAC) และส่งเสริมให้คู่ค้าร่วมต่อต้านการทุจริตคอร์รัปชันผ่านการสนับสนุนให้เข้าร่วมเครือข่าย CAC เพื่อสร้างความโปร่งใสและความรับผิดชอบร่วมกันในทุกภาคส่วนอย่างต่อเนื่อง ในปี 2568 บริษัทฯ ตรวจพบการทุจริตทั้งสิ้น 0 ครั้ง | ภาพลักษณ์และความเชื่อมั่นของนักลงทุนต่อบริษัทฯ | อบรมพัฒนาคุณธรรมและจริยธรรมให้แก่พนักงาน | 736 · Description: ความเสียหายด้านภาพลักษณ์และชื่อเสียง · Info category: STRATEGIC_RISK · 754 · Description: การทุจริตคอร์รัปชัน · Info category: OPERATIONAL_RISK |
| การแข่งขันและคู่แข่งรายใหม่ | ปัจจุบันมีผู้ให้บริการธุรกิจสินเชื่อรายย่อยเกิดขึ้นใหม่มากมาย ส่งผลให้สภาวการณ์แข่งขันในอุตสาหกรรมรุนแรงมากยิ่งขึ้น ไม่ว่าจะเป็นด้านการพัฒนาผลิตภัณฑ์ที่ตอบสนองความต้องการของลูกค้าให้ได้มากที่สุด ด้านอัตราดอกเบี้ยที่เข้าถึงง่าย และคุณภาพการให้บริการที่เป็นเลิศส่งผลต่อความพึงพอใจและความภักดีของลูกค้า ช่วยในการรักษาฐานลูกค้าเดิมและดึงดูดลูกค้าใหม่ได้ บริษัทฯ จึงต้องปรับตัวในการแข่งขัน รวมทั้งจำเป็นต้องทบทวนกลยุทธ์และแผนการดำเนินงานอย่างสม่ำเสมอเพื่อรับมือกับความเปลี่ยนแปลงและความท้าทายในอุตสาหกรรมสินเชื่อที่มีการแข่งขันสูงขึ้น นอกจากนี้บริษัทฯ มุ่งเน้นการเติบโตด้วยการเพิ่มฐานลูกค้ากลุ่มใหม่ ผ่านการขยายสาขาให้ครอบคลุมทุกพื้นที่ โดยมีเป้าหมายช่วยเพิ่มโอกาสการเข้าถึงทางการเงิน (Financial Inclusion) ควบคู่ไปกับการรักษาฐานลูกค้าเดิม จัดให้มีการติดตามความพึงพอใจ นำมาตอบสนองต่อความต้องการของลูกค้าที่มีการเปลี่ยนแปลงอยู่ตลอดเวลา ในปี 2568 ที่ผ่านมาบริษัทฯ ยังคงเป็นผู้นำอันดับหนึ่งในธุรกิจสินเชื่อไมโครไฟแนนซ์ ทั้งนี้ บริษัทฯ จะไม่หยุดพัฒนาและมุ่งสู่การเป็นธุรกิจไมโครไฟแนนซ์ระดับโลก | ผลประกอบการไม่เป็นไปตามเป้าหมาย | จัดทำแผนกลยุทธ์เพื่อรักษาความเป็นผู้นำในธุรกิจ | 729 · Description: พฤติกรรมหรือความต้องการของลูกค้า / ผู้บริโภค · Info category: STRATEGIC_RISK · 1725 · Description: ความผันผวนของรายได้ · Info category: FINANCIAL_RISK · 1714 · Description: การแข่งขัน / การเพิ่มขึ้นของคู่แข่ง / การเข้ามาดำเนินธุรกิจได้โดยง่ายของผู้ค้ารายใหม่ · Info category: STRATEGIC_RISK |
| การปรับขึ้นของอัตราดอกเบี้ยภายในประเทศ | การปรับขึ้นของอัตราดอกเบี้ยส่งผลกระทบต่อต้นทุนการดำเนินงาน หากตลาดมีความผันผวนมากย่อมส่งผลให้อัตราดอกเบี้ยกู้ยืมของบริษัทฯ สูงขึ้น ปัจจุบันบริษัทฯ มีการคิดดอกเบี้ยการให้สินเชื่อในอัตราต่ำกว่าที่กฎหมายกำหนด หากในอนาคตมีต้นทุนทางการเงินหรือภาระอื่น ๆ เพิ่มขึ้น บริษัทฯ สามารถปรับเพดานการคิดดอกเบี้ยขึ้นตามต้นทุนได้ อีกทั้งยังได้เพิ่มสัดส่วนเงินทุนจากการออกหุ้นกู้ ให้เกิดความหลากหลายของแหล่งเงินทุนและมีแหล่งเงินทุนจากภาคส่วนต่าง ๆ ทั้งในและนอกประเทศ เพื่อลดความเสี่ยงจากการปรับขึ้นของอัตราดอกเบี้ยภายในประเทศ ในปี 2568 บริษัทฯ ได้ทำการเซ็นสัญญาลงนามรับการสนับสนุนเงินทุนภายใต้กรอบวงเงินกว่า 270 ล้านดอลลาร์สหรัฐ ร่วมกับสถาบันการเงินระดับโลก 3 แห่ง ได้แก่ ธนาคารแห่งประเทศจีน (BOC) ธนาคารพัฒนาเอเชีย (Asian Development Bank-ADB) และธนาคารซูมิโตโม มิตซุย แบงกิ้ง คอร์ปอเรชั่น (SMBC) | ต้นทุนทางการเงินสูงขึ้น | จัดหาแหล่งเงินทุนสำรองอื่น ๆ และปรับขึ้นอัตราดอกเบี้ยรับ | 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK |
| การหาเงินทุนจากสถาบันทางการเงิน | เงินทุนจึงเป็นปัจจัยสำคัญในการขยายตัวของธุรกิจการให้บริการสินเชื่อ การพึ่งพิงแหล่งเงินทุนโดยเฉพาะธนาคารพาณิชย์ อาจเกิดความเสี่ยงจากการพึ่งพิงสถาบันการเงินแห่งใดแห่งหนึ่งมากเกินไป ตลอดจนภาพรวมอุตสาหกรรมที่ส่งผลต่อการปรับเปลี่ยนนโยบายการปล่อยสินเชื่อให้กับสถาบันการเงินขนาดเล็ก ซึ่งกลายเป็นข้อจำกัดในการพิจารณาให้สินเชื่อแก่บริษัทฯ เพื่อกระจายความเสี่ยง บริษัทฯ ได้จัดทำแผนการจัดหาเงินทุนจากสถาบันการเงินทั้งในประเทศและต่างประเทศ เพื่อลดต้นทุนทางการเงิน และรักษาสภาพคล่องของบริษัทฯ โดยใช้แหล่งเงินทุนที่หลากหลาย อาทิ การออกหุ้นกู้ และการกู้ยืมจากธนาคารในประเทศและต่างประเทศ เพื่อให้มั่นใจว่าบริษัทฯ มีโครงสร้างทางการเงินที่เหมาะสม และสามารถรองรับการดำเนินธุรกิจได้อย่างมีเสถียรภาพ พร้อมทั้งปรับปรุง และพัฒนาแผนการจัดหาเงินทุนอย่างสม่ำเสมอ | ถูกระงับการใช้วงเงินสินเชื่อและไม่ได้รับการอนุมัติวงเงินสินเชื่อใหม่ | ประเมินและติดตามอัตราส่วนทางการเงินอย่างสม่ำเสมอ | 761 · Description: การไม่เพียงพอของเงินทุน · Info category: FINANCIAL_RISK · 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 1724 · Description: ความเสี่ยงจากการขาดสภาพคล่องในการดำเนินธุรกิจ · Info category: FINANCIAL_RISK |
| ความคุ้มค่าในการขยายสาขา | เพื่อขยายโอกาสในการเข้าถึงบริการทางการเงินนั้น การขยายสาขาให้ครอบคลุมพื้นที่ทั่วประเทศเป็นหนึ่งในปัจจัยสำคัญที่จะช่วยให้บริษัทฯ เติบโตตามเป้าหมายที่วางไว้ อย่างไรก็ตาม การเปิดสาขาใหม่นำมาซึ่งความเสี่ยงในด้านความคุ้มค่าในการขยายสาขา หากไม่มีการบริหารจัดการที่ดีย่อมกระทบต่อผลการดำเนินงานของธุรกิจและความเชื่อมั่นของนักลงทุนได้ บริษัทฯ จึงมีการวิเคราะห์และวางแผนการเปิดสาขาอย่างเคร่งครัด ผ่านการลงสำรวจพื้นที่ ความหนาแน่นของประชากร กลุ่มลูกค้าเป้าหมาย ผลการดำเนินงานของสาขาที่ใกล้เคียง และการวิเคราะห์ข้อมูลทางการเงินที่สำคัญ เช่น ระยะเวลาจ่ายคืนเงินลงทุน (Payback Period) ผลตอบแทนจากการลงทุน (Return on Investment) ต้องไม่ต่ำกว่าเกณฑ์ที่กำหนด รวมถึงการปรับเปลี่ยนกลยุทธ์การหาลูกค้าใหม่ เพื่อเพิ่มประสิทธิภาพในการดำเนินงานของสาขาให้ดียิ่งขึ้น โดยกำหนดยอดลูกหนี้ต่อสาขา ไม่ต่ำกว่า 19 ล้านบาท ซึ่งในปี 2568 พบว่า ยอดลูกหนี้ต่อสาขาเท่ากับ 21.13 ล้านบาทต่อสาขา และยังคงมีแนวโน้มเพิ่มขึ้นในทุก ๆ ปี | ความไม่คุ้มค่าในการเปิดสาขากระทบผลการดำเนินงาน | ทบทวนและปรับแผนธุรกิจให้เหมาะสมแต่ละพื้นที่ | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 729 · Description: พฤติกรรมหรือความต้องการของลูกค้า / ผู้บริโภค · Info category: STRATEGIC_RISK · 1725 · Description: ความผันผวนของรายได้ · Info category: FINANCIAL_RISK · 748 · Description: การทำสัญญาเช่าทรัพย์สิน · Info category: OPERATIONAL_RISK |
| การเพิ่มขึ้นของหนี้เสีย (NPL) | หากลูกหนี้ไม่สามารถชำระหนี้ได้ตามกำหนด ย่อมทำให้บริษัทฯ ขาดรายได้หลักจากดอกเบี้ย รวมถึงอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมด กระทบต่อความสามารถในการทำกำไร ตลอดจนการเติบโตของธุรกิจ เพื่อลดโอกาสในการเกิดหนี้เสีย บริษัทฯ จัดให้มีการติดตามการเก็บหนี้อยู่เป็นประจำ และนำมาตรฐาน MTC Model ซึ่งเป็นเครื่องมือสำคัญที่ช่วยเพิ่มประสิทธิภาพในการจัดการหนี้อย่างมีระบบ รวมถึงดำเนินการขายหนี้ดังกล่าวให้กับบริษัทบริหารสินทรัพย์ด้อยคุณภาพ เพื่อถ่ายโอนความเสี่ยงในการจัดการหนี้ที่ไม่สามารถเรียกเก็บได้ ส่งผลให้ในปี 2568 อัตราส่วนของหนี้เสีย 2.53% ซึ่งต่ำกว่าเป้าหมายที่กำหนดไว้ คือ 2.8% | ผลกำไรสุทธิลดลง | ชะลอการปล่อยสินเชื่อในลูกค้ากลุ่มเสี่ยงสูงและขายหนี้เสียให้บริษัทอื่น | 765 · Description: ความผันผวนของผลตอบแทนในสินทรัพย์หรือเงินลงทุน · Info category: FINANCIAL_RISK · 1725 · Description: ความผันผวนของรายได้ · Info category: FINANCIAL_RISK |
| ภัยธรรมชาติ | ภัยพิบัติจากลมพายุและน้ำท่วมที่เกิดขึ้นในปัจจุบันมีแนวโน้มเพิ่มขึ้น อาจส่งผลให้ทรัพย์สินของบริษัทฯ โดยเฉพาะป้ายสาขาและป้ายประชาสัมพันธ์ ได้รับความเสียหาย ก่อให้เกิดค่าใช้จ่ายในการซ่อมแซมหรือเปลี่ยนทดแทน รวมถึงอาจกระทบต่อภาพลักษณ์และความต่อเนื่องในการดำเนินงานของสาขาในปี 2568 บริษัทฯ ได้สื่อสารให้สาขาเฝ้าระวังและตรวจสอบความมั่นคงแข็งแรงของป้ายอย่างสม่ำเสมอ โดยเฉพาะในช่วงฤดูฝนและพายุ พร้อมทั้งทบทวนแนวทางบริหารจัดการความเสี่ยง | การดำเนินงานหยุดชะงัก | จัดเตรียมงบประมาณสำหรับรับมือกับผลกระทบ | 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK |
| กฎระเบียบจากหน่วยงานภายนอก | ในฐานะเป็นผู้ให้บริการสินเชื่อภายใต้หน่วยงานกำกับ บริษัทฯ ต้องปฏิบัติตามข้อบังคับและกฎระเบียบของหน่วยงานต่าง ๆ หากองค์กรไม่ปฏิบัติตามหรือปฏิบัติตามไม่ครบถ้วน อาจส่งผลกระทบต่อชื่อเสียงและความน่าเชื่อถือ รวมถึงโทษปรับ จนไปนำไปสู่การถูกเพิกถอนใบอนุญาต ส่งผลเสียร้ายแรงต่อการดำเนินงานในอนาคต นอกจากนี้จะต้องมีการทบทวนและติดตามข้อกฎหมายจากหน่วยงานภายนอกอย่างต่อเนื่อง นำมาปรับการดำเนินธุรกิจให้สอดคล้องกับกฎระเบียบ รวมถึงจัดอบรมและทดสอบกฎระเบียบและข้อบังคับจากหน่วยงานกำกับแก่พนักงานทุกคนอย่างน้อยปีละ 1 ครั้ง รวมถึงจัดให้มีหน่วยงานกำกับดูแลด้านกฎหมาย มีหน้าที่รายงานผลการดำเนินงานต่อคณะกรรมการและคณะผู้บริหารอย่างน้อยปีละ 2 ครั้ง ทั้งนี้ ในปี 2568 บริษัทฯ ไม่มีข้อพิพาททางกฎหมายแต่ประการใด | ผิดกฎหมาย และขาดความเชื่อมั่นต่อนักลงทุน | ติดตามและทบทวนกฎระเบียบหรือข้อบังคับของหน่วยงานที่กำกับดูแลบริษัทฯ อย่างต่อเนื่อง | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 758 · Description: การละเมิดกฎระเบียบและกฎหมายที่เกี่ยวข้อง · Info category: COMPLIANCE_RISK |
| ภัยคุกคามทางไซเบอร์และโจรกรรมข้อมูล | ปัจจุบันเทคโนโลยีมีการพัฒนาแบบก้าวกระโดด ทำให้ภัยคุกคามทางไซเบอร์ สร้างความเสียหายและส่งผลกระทบในทุกภาคส่วน และอาจมาในรูปแบบที่แปลกใหม่และตรวจจับได้ยาก ซึ่งระบบการจัดเก็บข้อมูลของลูกค้าและการจัดการบริหารต่าง ๆ อยู่ในรูปแบบดิจิทัล บริษัทฯ จึงวางระบบเครือข่ายและโครงสร้างพื้นฐานให้ปลอดภัยและมีประสิทธิภาพ ผ่านนโยบายและมาตรการรักษาความมั่นคงปลอดภัยทางระบบสารสนเทศที่เข้มงวด รวมถึงอบรมบุคลากรเพื่อพัฒนาความสามารถให้ทันการเปลี่ยนแปลงของเทคโนโลยีและจัดให้มีหน่วยงานภายนอกสอบทานระบบเป็นประจำทุกปี ในปี 2568 บริษัทฯ ไม่พบเหตุการณ์ด้านความปลอดภัยของเทคโนโลยีสารสนเทศและการละเมิดข้อมูลส่วนบุคคลซึ่งเป็นไปตามเป้าหมายที่บริษัทฯ วางไว้ | ผิด พ.ร.บ ข้อมูลส่วนบุคคลและบริษัทฯ ขาดความน่าเชื่อถือ | นำเทคโนโลยีที่ทันสมัยมาใช้ในองค์กร | 732 · Description: การเปลี่ยนแปลงด้านเทคโนโลยี · Info category: STRATEGIC_RISK · 744 · Description: ความปลอดภัยของข้อมูลหรือระบบคอมพิวเตอร์และการโจมตีทางไซเบอร์ · Info category: OPERATIONAL_RISK · 736 · Description: ความเสียหายด้านภาพลักษณ์และชื่อเสียง · Info category: STRATEGIC_RISK |
| การปรับขึ้นของราคาสินค้าในประเทศ | การปรับขึ้นราคาสินค้าส่งผลต่อค่าใช้จ่ายในการดำเนินงาน บริษัทฯ จึงได้บริหารความเสี่ยงเพื่อควบคุมต้นทุนของกิจการ โดยจัดทำงบประมาณประจำปี สำรวจราคาสินค้า วางแผนรับมือปัญหาสินค้าราคาขึ้นโดยใช้กลยุทธ์การจัดซื้อในปริมาณสูง เพื่อคงคุณภาพและรักษาค่าใช้จ่ายให้อยู่ในระดับที่เหมาะสม รวมถึงจัดหาคู่ค้าสำรองในกรณีที่ราคาสินค้าสูงขึ้น โดยราคาเฉลี่ยต่อหน่วยเมื่อเทียบกับราคาหลักที่ยอมรับได้เพิ่มขึ้นไม่เกิน 4% ในปี 2568 บริษัทฯ สามารถควบคุมราคาสินค้าเฉลี่ยลดลงไปถึง 1.73% ซึ่งต่ำกว่าเป้าหมายที่กำหนด สร้างความได้เปรียบในต้นทุนการดำเนินงานขององค์กร | ต้นทุนการดำเนินงานของบริษัทฯ เพิ่มขึ้น | กำหนดเพดานค่าใช้จ่ายและจัดหาคู่ค้าสำรอง | 733 · Description: ธุรกิจของคู่ค้าหรือผู้ประกอบการในห่วงโซ่อุปทาน · Info category: STRATEGIC_RISK · 735 · Description: การพึ่งพาคู่ค้าหรือตัวแทนจำหน่ายรายใหญ่หรือน้อยราย · Info category: STRATEGIC_RISK |
| อาชีวอนามัยและความปลอดภัยของพนักงาน | อันตรายอันเกิดจากเหตุสุดวิสัย นำมาซึ่งความสูญเสียต่อความปลอดภัยในชีวิตและทรัพย์สินของบุคลากร อาจทำให้การดำเนินงานหยุดชะงัก บริษัทฯ จึงความสำคัญกับการดูแลสวัสดิภาพของพนักงาน กำหนดนโยบายด้านความปลอดภัยอาชีวอนามัยและสภาพแวดล้อมในการทำงาน รวมถึงรณรงค์ส่งเสริมความปลอดภัยและอาชีวอนามัยผ่านช่องทางต่าง ๆ ภายในบริษัทฯ เพื่อลดอัตราการเกิดอุบัติเหตุจากการทำงาน | การดำเนินงานหยุดชะงักเนื่องจากการหยุดของพนักงาน | ส่งเสริมกิจกรรมเรื่องความปลอดภัย พร้อมจัดหาอุปกรณ์ความปลอดภัย เช่น หมวกนิรภัย | 749 · Description: ความปลอดภัย อาชีวอนามัย และสภาพแวดล้อมในการทำงาน · Info category: OPERATIONAL_RISK |
| การให้บริการที่ไม่มีประสิทธิภาพ | ลูกค้าเป็นหนึ่งในผู้มีส่วนได้เสียที่สำคัญของบริษัทฯ การให้บริการที่ไม่มีประสิทธิภาพอาจส่งผลกระทบต่อธุรกิจในหลายมิติ ไม่เพียงแต่ทำให้ไม่สามารถรักษาฐานลูกค้าเดิมได้ แต่ยังสูญเสียโอกาสในการขยายฐานลูกค้ากลุ่มใหม่อีกด้วย การบริการที่ดีจึงเป็นสิ่งสำคัญที่ช่วยให้บริษัทฯ ก้าวและเติบโตอย่างยั่งยืนในตลาดที่มีการแข่งขันสูง บริษัทฯ จัดให้มีการอบรมแก่พนักงานในการพัฒนาคุณภาพการให้บริการภายใต้หลัก “บริการใกล้ชิด ดุจญาติมิตรที่รู้ใจ” รวมถึงได้นำคำแนะนำและข้อร้องเรียนจากลูกค้ามาปรับปรุงการดำเนินงานขององค์กร โดยตั้งเป้าหมายผลประเมินความพึงพอใจต้องไม่น้อยกว่า 80% พบว่าในปี 2568 บริษัทฯ มีผลประเมินอยู่ที่ 93.78% ซึ่งสูงกว่าเป้าหมายที่ตั้งไว้ อย่างไรก็ตามบริษัทฯ ยังคงมุ่งมั่นยกระดับการบริการในมาตรฐานสากลเพื่อสร้างความประทับใจสูงสุดให้เกิดขึ้นกับลูกค้าอย่างต่อเนื่อง | ไม่สามารถรักษาฐานลูกค้าได้ | อบรมและให้คำปรึกษาวิธีการให้บริการแก่ลูกค้าอย่างถูกต้อง | 738 · Description: การพึ่งพิงบุคลากรในตำแหน่งงานสำคัญ · Info category: OPERATIONAL_RISK · 739 · Description: การขาดแคลนหรือพึ่งพิงแรงงานที่มีศักยภาพ · Info category: OPERATIONAL_RISK · 742 · Description: การปฏิบัติงานของพนักงาน · Info category: OPERATIONAL_RISK |
| ภาษีคาร์บอน | ในหลายประเทศเริ่มจัดเก็บภาษีคาร์บอน โดยไทยเป็นอีกหนึ่งประเทศที่ไม่สามารถหลีกเลี่ยงได้ ซึ่งกรมสรรพสามิตเตรียมประกาศใช้มาตรการภาษีคาร์บอน หากมีการบังคับใช้ อาจส่งผลให้ต้นทุนและค่าใช้จ่ายในการดำเนินงานของบริษัทฯ เพิ่มสูงขึ้น บริษัทฯ จึงต้องเตรียมวางแผนรับมือ โดยจัดให้มีการประชาสัมพันธ์เพื่อสร้างความตระหนักรู้ในการใช้ทรัพยากรให้กับพนักงานทุกระดับผ่านช่องทางต่าง ๆ นอกจากนี้ยังได้เก็บรวบรวมข้อมูลการใช้ทรัพยากรเป็นประจำทุกเดือน เพื่อติดตามและวิเคราะห์การใช้ เพื่อนำมาปรับปรุงมาตรการให้มีความเหมาะสม โดยตั้งเป้าหมายปริมาณคาร์บอนฟุตปริ้นท์เพิ่มขึ้นไม่เกิน 10% จากปีที่ผ่านมา โดยในปี 2568 ลดลง 11.07% | ต้นทุนในการดำเนินงานเพิ่มสูงขึ้น | ลดปริมาณการปล่อยก๊าซเรือนกระจกจากการดำเนินงานขององค์กร | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 765 · Description: ความผันผวนของผลตอบแทนในสินทรัพย์หรือเงินลงทุน · Info category: FINANCIAL_RISK |
| การไม่บรรลุเป้าหมายการปล่อยก๊าซเรือนกระจกขององค์กร | เป้าหมายการปล่อยก๊าซเรือนกระจกเป็นวาระระดับโลกที่ทุกภาคส่วนให้ความสำคัญ รวมถึงนักลงทุน ซึ่งสามารถเลือกลงทุนกับธุรกิจที่ใส่ใจและมีความรับผิดชอบด้านการเปลี่ยนแปลงสภาพภูมิอากาศ องค์กรที่ไม่สามารถบรรลุเป้าหมายการปล่อยก๊าซเรือนกระจกที่ได้วางไว้ อาจส่งผลให้เกิดการสูญเสียความมั่นใจจากนักลงทุนได้ จึงเป็นสิ่งสำคัญที่บริษัทฯ ต้องติดตามการดำเนินงานขององค์กรอย่างใกล้ชิด อีกทั้งบริษัทฯ มุ่งมั่นในการดำเนินการเพื่อลดก๊าซเรือนกระจก โดยตั้งเป้าหมายที่ชัดเจนและมีแผนการดำเนินงานที่เป็นระบบ ดังนี้
| สูญเสียความเชื่อมั่นจากนักลงทุนและขาดความน่าเชื่อถือ | ติดตามผลการดำเนินงานขององค์กรอย่างใกล้ชิด ริเริ่มโครงการด้านการลดการปล่อยก๊าซเรือนกระจก | 736 · Description: ความเสียหายด้านภาพลักษณ์และชื่อเสียง · Info category: STRATEGIC_RISK · 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK |
ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงของผู้ถือหุ้น | ความเสี่ยงจากการพึ่งพิงกลุ่มผู้ถือหุ้นเดิมและมีผู้ถือหุ้นรายใหญ่ถือหุ้นมากกว่า ร้อยละ 50 ของทุนจดทะเบียน เนื่องจากบริษัทฯ มีผู้ถือหุ้นรายใหญ่ คือ ตระกูล พัชรชัย ซึ่งถือหุ้น 1,435,038,600 หุ้นหรือร้อยละ 67.691 ของทุนชำระแล้ว ของบริษัทฯ (ณ วันที่ 31 ธันวาคม 2568) | ส่งผลอย่างมีนัยสำคัญต่อการพิจารณาและการลงมติในเรื่องสำคัญของที่ประชุมผู้ถือหุ้น | อย่างไรก็ตาม บริษัทฯ ได้แต่งตั้งกรรมการอิสระจำนวน 4 ท่าน จากทั้งหมด 7 ท่าน ซึ่งมีประธานกรรมการบริษัทฯ และคณะกรรมการตรวจสอบเป็นกรรมการอิสระทั้งหมด เพื่อพิจารณารายการที่อาจก่อให้เกิดความขัดแย้งทางผลประโยชน์เป็นไปตามกฎหมายและข้อกำหนดของทางตลาดหลักทรัพย์แห่งประเทศไทยและสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เพื่อให้มั่นใจได้ว่ารายการดังกล่าวมีความสมเหตุสมผล เป็นประโยชน์สูงสุดต่อบริษัทฯ อีกทั้งยังทำให้การบริหารของบริษัทฯ มีความโปร่งใส ตรวจสอบได้ สร้างความเชื่อมั่นแก่ผู้มีส่วนได้เสียทุกคน | 2969 · Description: ความเสี่ยงจากบริษัทมีผู้ถือหุ้นรายใหญ่ >50% · Info category: HOLDER_RISK |
| ความเสี่ยงด้านเครดิต | ผู้ถือหุ้นกู้มีความเสี่ยงที่อาจจะไม่ได้รับชำระดอกเบี้ยหรือเงินต้น ในกรณีที่ผลการดำเนินงานของธุรกิจหรือผู้ออกหุ้นกู้ไม่เป็นไปตามที่คาดหมายหรือทรัพย์สินของออกหุ้นกู้มีไม่เพียงพอต่อการชำระหนี้ ดังนั้น ก่อนการตัดสินใจลงทุน ผู้ลงทุนควรศึกษารายละเอียดจากแบบแสดงรายการข้อมูลและร่างหนังสือชี้ชวน ตลอดจนพิจารณาฐานะการเงิน ความสามารถในการชำระหนี้ของผู้ออกหุ้นกู้ ซึ่งสะท้อนในรูปแบบการจัดอันดับความน่าเชื่อถือของผู้ออกหุ้นกู้ที่จัดทำโดยสถาบันจัดอันดับความน่าเชื่อถือ | ผู้ถือหุ้นกู้มีความเสี่ยงที่อาจจะไม่ได้รับชำระดอกเบี้ยหรือเงินต้น | ทั้งนี้ การจัดอันดับความน่าเชื่อถือมิได้เป็นการให้คำแนะนำซื้อ ขาย หรือถือครองหุ้นกู้ที่เสนอขายแต่อย่างใด และการจัดอันดับความน่าเชื่อถืออาจมีการยกเลิก หรือเปลี่ยนแปลงได้ตลอดอายุของหุ้นกู้ ซึ่งสามารถติดตามข้อมูลข่าวสารได้จากเว็บไซต์ของสำนักงาน ก.ล.ต. หรือสถาบันจัดอันดับความน่าเชื่อถือ หรือสมาคมตลาดตราสารหนี้ไทย | 769 · Other name: ความเสี่ยงด้านเครดิต · Description: อื่น ๆ · Info category: HOLDER_RISK |
| ความสามารถในการชำระหุ้นกู้ | เนื่องจากบริษัทฯ มีการจัดหาเงินทุนผ่านการออกหุ้นกู้อย่างต่อเนื่อง เพื่อนำมาเป็นเงินทุนหมุนเวียนในการดำเนินธุรกิจ รองรับการขยายตัว รวมถึงการชำระคืนหุ้นกู้ หรือตั๋วแลกเงิน การไม่สามารถชำระคืนหนี้หุ้นกู้ได้ทันเวลานั้น ย่อมส่งผลให้เกิดความเสียหายต่อภาพลักษณ์และความเชื่อมั่นของนักลงทุน บริษัทฯ จึงกำหนดให้มีการติดตามและประเมินความสามารถในการชำระหุ้นกู้อยู่สม่ำเสมอ โดยจะต้องไม่พบเหตุการณ์ผิดนัดชำระหนี้ รวมไปถึงการพิจารณาอัตราดอกเบี้ยหุ้นกู้ชุดใหม่ให้อยู่ในระดับที่เหมาะสม ซึ่งในช่วง 3 ปีที่ผ่านมา บริษัทฯ ไม่มีประวัติผิดชำระหนี้หุ้นกู้ ส่งผลให้ในปี 2568 ยังคงรักษาอันดับเครดิตภายในประเทศ ระยะยาวที่ ‘A-(tha)’ โดยมีแนวโน้มอันดับเครดิตมีเสถียรภาพ จาก Fitch Ratings | ภาพลักษณ์และความเชื่อมั่นของนักลงทุนต่อบริษัทฯ | ประเมินความสามารถในการชำระหุ้นกู้ของบริษัทฯ อย่างสม่ำเสมอ | 769 · Other name: ความเสี่ยงด้านความสามารถในการชำระคืนหุ้นกู้ · Description: อื่น ๆ · Info category: HOLDER_RISK |
| ความเสี่ยงด้านราคา | ราคาตลาดของหุ้นกู้นั้น อาจมีการเปลี่ยนแปลงขึ้นอยู่กับปัจจัยหลายประการ อาทิเช่น ระดับอัตราดอกเบี้ยในตลาดเงิน นโยบายของธนาคารแห่งประเทศไทย สภาวะเศรษฐกิจโดยรวม อัตราเงินเฟ้อ อายุของหุ้นกู้ หรืออุปสงค์ส่วนเกินหรือส่วนขาดของหุ้นกู้ | ผู้ถือหุ้นกู้อาจได้รับผลกระทบจากความผันผวนของราคาหุ้นกู้ ในกรณีที่มีการซื้อขายตราสารหนี้ก่อนครบกำหนดไถ่ถอน | หุ้นกู้ที่มีอายุคงเหลือยาวกว่าจะได้รับผลกระทบจากความผันผวนดังกล่าวมากกว่า | 769 · Other name: ความเสี่ยงด้านราคา · Description: อื่น ๆ · Info category: HOLDER_RISK |
| สภาพคล่องทางการเงิน | ผู้ถือหุ้นกู้อาจไม่สามารถขายหุ้นกู้ก่อนครบกำหนดไถ่ถอนได้ในราคาที่ตนเองต้องการ เนื่องจากการซื้อขายเปลี่ยนมือของหุ้นกู้ในตลาดรองอาจมีไม่มาก ทั้งนี้ ผู้ออกหุ้นกู้จะไม่สามารถนำหุ้นกู้ไปจดทะเบียนซื้อขายในตลาดตราสารหนี้ (BEX) หรือตลาดรองใด ๆ อย่างไรก็ตาม ผู้ถือหุ้นกู้อาจซื้อขายหุ้นกู้ได้ที่ธนาคารพาณิชย์ บริษัทหลักทรัพย์ หรือนิติบุคคลอื่นใด ที่มีใบอนุญาตค้าหลักทรัพย์อันเป็นตราสารแห่งหนี้ หากมีผู้เสนอซื้อหรือขายหุ้นกู้ผ่านผู้มีใบอนุญาตดังกล่าวข้างต้น นอกจากนี้ ผู้ถือหุ้นจะไม่สามารถขายหรือโอนหุ้นให้แก่บุคคลใด ๆ โดยทั่วไปได้ แต่จะถูกจำกัดให้ขายหรือโอนหุ้นกู้ได้เฉพาะภายในกลุ่มผู้ลงทุนสถาบันและผู้ลงทุนรายใหญ่เท่านั้น เนื่องจากผู้ออกหุ้นกู้ได้จดข้อจำกัดการโอนไว้กับสำนักงาน ก.ล.ต. ตามคำนิยามที่ระบุไว้ในประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ที่ กจ. 5/2562 เรื่องการกำหนดบทนิยามในประกาศเกี่ยวกับการออกและเสนอขายตราสารหนี้ทุกประเภท ฉบับลงวันที่ 13 มีนาคม พ.ศ. 2552 (ตามที่มีการแก้ไขเพิ่มเติม หรือใช้แทนที่) และตามประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ที่ กจ. 4/2560 เรื่องการกำหนดบทนิยามผู้ลงทุนสถาบัน ผู้ลงทุนรายใหญ่พิเศษ และผู้ลงทุนรายใหญ่ ฉบับลงวันที่ 8 กุมภาพันธ์ 2560 เว้นแต่เป็นการโอนทางมรดก | ชะลอการปล่อยสินเชื่อและการขยายสาขา | จัดทำแผนจัดหาเงินทุนให้เหมาะสม | 769 · Other name: ความเสี่ยงด้านสภาพคล่อง · Description: อื่น ๆ · Info category: HOLDER_RISK |